 值得信赖的区块链资讯!
 比推 APP


开放独角兽门票:从 Robinhood 到 MSX,一场 Pre-IPO 的链上平权实验
借助代币化,让普通用户在敲钟前入场 SpaceX 等独角兽,会是 RWA 新的未来命题么?
撰文:Frank
2026 年至今,RWA 似乎还没有新的战事。
放眼过去 5 年,从稳定币到美债,再到基金、美股,主流资产已经被陆续引入链上体系,通过代币化成为可交易的新金融产品,在一定程度上跑通了 TradFi 二级市场资产的链上交易逻辑。
但一级市场,那个藏着 SpaceX、字节跳动、OpenAI、Anthropic 等超级独角兽的地方,依旧紧闭大门,用户可以在链上丝滑交易特斯拉,却难以在敲钟前买到一张 SpaceX 的「门票」。
不过,从去年开始,边界确实也正在被试探:Robinhood 在欧洲试水 OpenAI 等私募股权代币化产品,Hyperliquid 上线 SpaceX 等永续合约,以及本周 MSX 推出 SpaceX、字节跳动等独角兽的链上 Pre-IPO 份额发行。
这些动作虽然路径不同,却指向同一个方向:Pre-IPO,这个此前高度封闭的一级市场,正在尝试拥抱链上。
一、Pre-IPO,正在,也必须拥抱链上
要理解 Onchain 对于 Pre-IPO 的意义,必须先厘清「Pre-IPO」在资本市场生命周期中所扮演的独特角色。
长期以来,我们耳熟能详的投资神话,诸如孙正义 6 分钟拍板阿里巴巴、a16z 早期投资 Meta(Facebook)、红杉押中 Coinbase 等等,本质上都是在讲述同一个故事,即在优质资产尚未 IPO 前,以机构身份提前卡位,捕获从私募到公开市场估值跃迁的「剪刀差」。
客观而言,这也是他们应得的。
毕竟早期风投就是一场「概率游戏」,a16z 可能投了上百家死掉的社交网络,才跑出一家 Facebook,孙正义在押中阿里巴巴之前乃至之后,错过 / 错投的互联网企业公司更是不计其数……说到底,承担极高的试错成本,忍受长达十年的退出周期,最终以少数成功项目的超额回报覆盖整体损失,这是风险投资的基本商业逻辑,也是机构资本理应获得的「风险溢价」。
然而,当我们谈论 Pre-IPO(上市前夕) 时,逻辑发生了质变。
因为这是一个截然不同的阶段,作为上市前的「最后一公里」,此时公司已成长为 SpaceX、字节跳动、OpenAI、Anthropic 这样的超级独角兽,商业模式极度成熟,收入路径清晰可见,此时入局,相比早期风投的风险已大幅降低,甚至具备了某种准二级市场的确定性。
且吊诡的是,这种高确定性的阶段,很多时候 IPO 前后的回报率依然惊人,以 2025 年两个代表性股票为例:Figma 上市发行价 33 美元,首日收盘 115.5 美元,涨幅超过 250%,Bullish 上市首日涨幅也接近 290%。
这意味着,那些在敲钟前拿到份额的机构,在风险极低的情况下,依然拿走了最肥美的一块蛋糕。
遗憾的是,即便有 Forge、EquityZen 等非上市公司股权二级交易平台,但它们普遍采取点对点 OTC 撮合模式,起投门槛动辄数万美元,且仅面向合格投资者,普通用户还是只能在 IPO 敲钟那一刻后再去二级市场接盘。
从资本效率的角度看,这本身就是一个低效结构,一边是独角兽估值持续攀升,一边是普通投资者都被挡在高墙之外,那么一个自然的问题随之出现:
既然区块链能够降低美股的准入门槛、实现资产碎片化,那它是否也能在独角兽资产尚未上市时,通过代币化,让用户分享企业从私募向 IPO 过渡阶段的估值增长红利?
二、路线博弈:永续合约,还是代币化镜像?
Pre-IPO 的链上尝试,目前分化出两条逻辑迥异的路径。
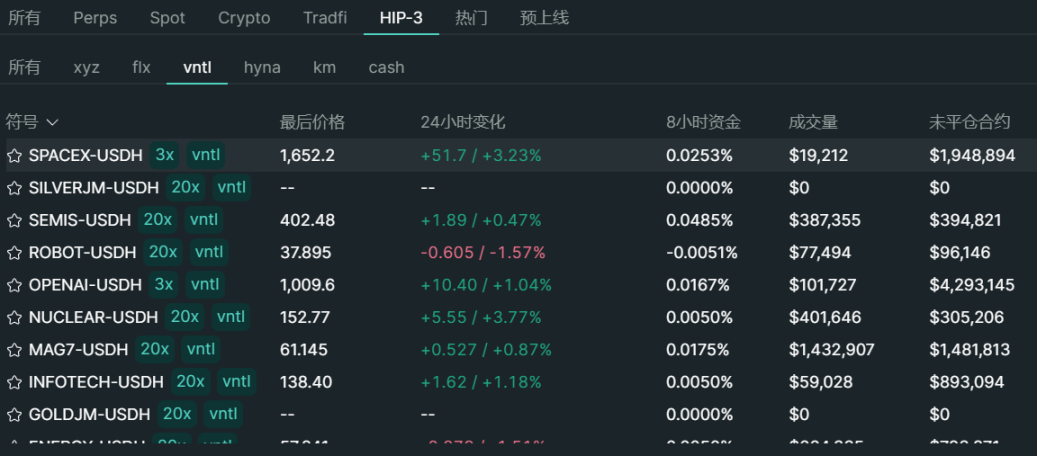
一种是以 Hyperliquid 为代表的永续合约模式,譬如基于 HIP-3 框架,开发者可以自定义部署 OpenAI、SpaceX 等 Pre-IPO 资产的永续合约产品。核心逻辑是将 Pre-IPO 与永续合约结合,不涉及真实的股权交割,本质上绕开股权本身,仅提供价格敞口,让用户押注 SpaceX、OpenAI 等公司的估值涨跌。
优势也显而易见,譬如准入门槛极低,无需通过合格投资者认证;交易即时完成,不涉及复杂的股权交割流程等等。
其实在机制层面,我们可以将其简单理解为一份关于 SpaceX 等独角兽估值的对赌协议,流动性是由做市商和杠杆机制共同激活,也正因如此,需要时刻关注预言机是否稳定、风控机制是否可靠、极端行情下清算是否公允。
此外从合规角度看,这种模式是否构成变相证券发行,在全球主要司法管辖区仍处于灰色地带。
而另一条路则艰难得多,即在合规的前提下,让用户实际上持有代币化的股权资产,而不是仅仅交易价格。
2025 年 6 月 Robinhood 的欧洲试水与 2026 年 3 月 MSX 上线 Pre-IPO 专区,共同指向了这一方向——两家平台相继与美国合规资产代币化平台 Republic 达成战略合作,致力于将真实的 Pre-IPO 股权通过 SPV(特殊目的载体)结构代币化,让投资者持有受法律保护的权益份额。
这套模式的核心价值在于代币背后对应真实存在的股权,由受监管的第三方托管机构持有,具备法律与资产支撑基础。
具体而言,Republic 采用了「SPV 间接持有型」结构,通过设立离岸 SPV 持有底层公司股份,再将 SPV 的权益代币化分配给投资者,虽然仍是间接持有,但相较于纯粹的衍生品,这种模式至少建立了「代币→SPV→股权」的追溯链条。
当然这套模式的落地高度依赖合规基础设施,必须在美国 SEC 等监管框架下运作,与持牌托管机构(如 BitGo Trust Company 等)合作,确保资产安全与法律有效性,这也意味着,它不仅是产品创新,更是一项制度工程。
总的来看,这两条路径代表了两种截然不同的价值取向,前者(永续合约)更接近 DeFi 的效率逻辑,追求极致的流动性和低门槛,代价是与底层资产缺乏真实关联;后者(代币化股权镜像)更贴近 TradFi 的制度逻辑,难的是合规框架的搭建。
但无论选择哪条路径,一个共识正在形成,通过将未上市股权代币化,一个介于一级与二级之间的「一级半市场」正在成型。
三、从 Robinhood 到 MSX,「一级半市场」的全球桥梁
一个市场的爆发,需要的不仅是宏大叙事,更关键是入口级的产品。
从技术角度看,代币化技术走过多年工程验证,智能合约、预言机、链上合规框架均具备了承载复杂金融产品的能力;从应用角度看,DeFi 与 TradFi 已完成初步磨合,全球用户日渐习惯于以一种去中心化、无需许可的方式,分享这个时代最稀缺的优质资产增长红利。
可以说,Pre-IPO 资产的链上化,正处在临门一脚的历史节点。但单纯的 DeFi 协议,往往很难独立完成用户教育、合规对接和大规模资金引入,所以这时候,能够联通传统金融基因的链上基础设施,往往会成为叙事与落地之间最关键的变量。
因此回过头看,2025 年 6 月 Robinhood 的那次尝试,意义深远。
作为互联网零售券商的全球标杆,它支持欧洲用户以极低门槛参与 OpenAI、SpaceX 等明星独角兽的链上份额交易,算得上主流券商首次以如此规模、如此清晰的姿态,向链上 Pre-IPO 市场表明立场,这验证了监管框架可以被有弹性地适配,也证明了大众用户对这类产品有着真实且旺盛的需求。
但欧洲毕竟只是开始。更大体量、更高增速的亚太市场,同样蕴藏着不可忽视的增量空间,而这里,尚缺一个真正意义上的入口级平台。
这也正是 MSX 新推出的 Pre-IPO 专区值得关注的原因。
3 月 2 日,MSX 与当初支撑 Robinhood 欧洲合规架构的 Republic 达成合作,将这一经过验证的路径复制到了亚太市场:首批已开放 SpaceX、字节跳动、Lambda Labs、Cerebras Systems 等顶级独角兽的代币化股权认购,最低门槛仅需 10 USDT。
某种程度上,MSX 正在扮演一个 「亚洲版 Robinhood」 的角色——在监管框架相对复杂的亚太市场,用合规的代币化结构连接「敲钟前」的稀缺股权与「敲钟后」的全球流动性,打通那段原本最难跨越的「最后一公里」
而从更大的视角来看,Pre-IPO 的链上化,从来不只是普通用户的单方面诉求,本质上是一场双向奔赴:
-
普通用户,需要一个真正意义上的平权入口,在敲钟前分享全球顶级独角兽的成长红利,而不必再守在二级市场的门外等待;
-
私募股权与早期股东,同样渴望引入前所未有的全球增量资金池,以链上流动性换取持仓的多元退出选项;
两端需求,一拍即合。
所以从 Robinhood 到 MSX,一欧一亚,也确实说明 Pre-IPO 市场,正在从「点对点撮合」的原始形态,逐步迈入「低门槛、高效率」的代币化时代。
四、写在最后
底层技术的成熟与大规模普及,往往不会立即兑现为产品的爆发,但当积累足够,迟到的创新浪潮反而会来得更猛。
从这个意义上说,链上 Pre-IPO 在未来 3~5 年成为主流资产类别,并非没有依据:区块链技术走到今天,代币化基础设施已具备承载复杂金融产品的工程能力,链上合规框架逐步清晰,机构与用户的双边信任正在缓慢但坚定地建立。
但逻辑成立,从来不等于破局自然发生。
合规路径是否足够清晰,风控机制是否真正可靠,机构与散户双边流动性能否有效撮合等等,每一项都是必要条件,缺一不可,更重要的是,不只是 Robinhood 和 MSX,需要有更多的平台,愿意承担「第一个吃螃蟹」的成本,用真实的产品和真实的用户去趟出一条可复制的路来。
2026 年,Pre-IPO 链上化,会是昙花一现的概念游戏,还是重塑资本市场准入规则的真正起点,我们很快就会知道。
比推快讯
更多 >>- 数据:Dragonfly Capital 向 FalconX 转入 3 万枚 Hyperliquid
- SpaceX 正谈判接入 8 万个蜂窝站点
- 数据:过去 24 小时 Binance 净流入 2.34 亿 USDT
- 国际刑警组织非洲行动逮捕 1462 人,追回逾 1.05 亿美元
- Jane Street等高频交易巨头转向争夺AI算力,甚至自建数据中心
- 谷歌云推出 Claude 模型部署选项
- 美股市场重新评估AI热潮的可持续性,纳指创6月以来最大跌幅
- SpaceX:与特斯拉合并需特别委员会批准
- CNBC:OpenAI接近完成新一轮融资,或筹集300亿美元
- OpenAI 商讨从阿联酋获取更多算力
- SpaceX 评级较低债券发行利率约为 8.3%
- 摩根大通:监管行动部分抵消《清晰法案》受挫,但风险犹存
- 道指微涨,标普500与纳指大幅下跌
- Aztec 宣布 V6 升级获批,治理面板仍显示投票开放
- Uniswap“聚合钩子”上线以太坊、Base和Robinhood Chain
- 数据:Chainlink Reserve 当前持仓价值达 7614 万美元,10 月 22 日再增持 8.84 万枚 LINK
- 美元指数下跌 0.17%,收于 101.608
- 数据:美国家庭金融资产中股票占比升至48.2%,创历史新高
- 现货黄金跌破 4,030 美元/盎司,日内跌幅 2.7%
- SoFi推出受FDIC保险的代币化存款,年化收益率4.4%
- 马斯克:尽可能增加 Megapacks 产量
- 特朗普要求马斯克解除乌克兰星链限制
- Strategy 比特币持仓达 84.8517 万枚,回购 STRC 优先股支出 1.931 亿美元
- 美中央司令部:海上封锁伊朗已持续100天
- 交易员不再完全押注美联储将在年底前加息
- 美国施压欧盟放宽大型科技公司规则
- 若比特币跌破 8 万美元,主流 CEX 累计多单清算强度将达 6.92 亿
- BTC 跌破 81000 USDT,24 小时跌幅 4.24%
- a16z crypto 更名为 a16z Frontier,投资范围扩展至前沿科技创业公司
- Uber 将向员工提供 ChatGPT 企业版
- 消息人士:马斯克向 David Ellison 旗下公司 Skydance 注资 10 亿美元
- 美国纽约州金融服务局就 PHP 漏洞发布警报
- 玉渊谭天:DeepSeek、MiniMax 已顺利履行登记手续并完成开源和海外授权使用
- 美国 10 年期国债收益率跌破 5%
- 特朗普:伊朗编造虚假袭击、布雷及其他事件以推高油价
- 美国云服务商普跌,亚马逊跌 4%
- Strive 完成 6.3 亿美元优先股融资:SATS 年化股息率 15%
- 某地址将 3000 枚 ETH 转入 Kraken,9 年半升值 128 倍
- Kraken称其xStocks代币化股票产品线已超1000个
- 黑石总裁:AI需求呈抛物线式增长
- 美股费城半导体指数下跌 5.67%,创 7 月 29 日以来新低
- Ansem:Meme 币不断更迭,围绕投机交易构建业务才是更大机会
- 灰度加密资产估值分析:HYPE、CAKE 分居持有者收益率及调整后盈利收益率榜首
- Justin Sun 回应起诉 WLFI:在商言商,不影响对美科技与加密政策看好
- 美国 3 年期国债收益率跌至 4.768%,创 9 月 18 日以来新低
- SpaceX推出超级智能合作伙伴网络,英伟达、阿波罗、Databricks、贝恩资本在列
- Aavenomics 3.0 将包括 AAVE 回购、质押及销毁机制
- Justin Sun 自曝人生打法:融合巴菲特、马斯克与特朗普,自封宾大第四巨头
- 纳斯达克 100 指数跌幅扩大至 2%
- Circle 股东起诉特朗普及 WLFI,指控其通过阿联酋相关加密交易牟利