 值得信赖的区块链资讯!
 比推 APP


这轮科技股反弹,为什么NeoCloud涨得比英伟达还猛?
作者:律动BlockBeats
原标题:为什么这轮美股科技股反弹中,NeoCloud涨幅最大?
这一轮美股科技股反弹,最强的方向之一来自 NeoCloud:CoreWeave、Nebius,以及部分拥有电力和数据中心资源的 AI 基础设施公司。
逻辑上看,资金在为一张带有多重杠杆的 AI 基建权益凭证定价:已经被合同锁定、能够快速交付的算力产能。
AI 需求一旦上修,NeoCloud 的收入预期、融资能力和股东权益价值都可能同时上移。这使它在科技股反弹阶段具备很强的涨幅弹性;电力、数据中心、融资和估值弹性,共同构成了这层杠杆。
AI 的瓶颈正在变化。早期最紧缺的是 GPU,随后是 HBM 和高速网络;如今,客户真正缺的是一整套可上线的能力:拿到 GPU、有足够电力、完成机房建设、网络互联,并能在几个月内交付成规模的集群。
NeoCloud 正卡在这个缺口上。
资金买的是「已通电的算力工厂」
NeoCloud 提供的产品通常包括 GPU 集群、网络、液冷、数据中心、电力接入和运维服务。客户购买的是一块可以直接运行 AI 训练和推理的大规模算力容量。
这一点很重要。GPU 可以采购,电力容量、土地、变电站、数据中心许可和网络接入却无法在短期内复制。大型云厂商拥有资本和客户,也同样受建设周期约束;一些 AI 公司希望保留更多灵活性,也不愿将全部需求压在单一 hyperscaler 身上。
于是,拥有现成电力和快速部署能力的 NeoCloud,成了 AI 基建投入的「加速器」。
市场愿意给它们更高估值,核心在于这类资源有两个特征:
· 稀缺:可用电力和可交付数据中心容量有限;
· 可合同化:客户愿意签多年期、带最低承诺的容量合同。
当稀缺资源可以被长期合同锁定,市场就会把它从普通 IT 服务收入,重新理解为具有基础设施属性的现金流资产。
财报改变了市场对商业模式的看法
此前市场对 NeoCloud 的主要疑问很直接:买 GPU 和建数据中心需要巨额 Capex,公司是否会陷入「持续融资、持续烧钱」的循环?
近期财报给出的答案偏积极。
CoreWeave Q2 营收达到 25.75 亿美元,披露 backlog(已签但尚未确认的预期收入)约 1,040 亿美元;Nebius 的 AI Cloud ARR(年化经常性收入)达到 30 亿美元,并披露多笔大型长期合同。市场关注单季营收,更关注这些数字背后出现的完整商业闭环:
AI 客户签署长期容量合同 → 部分客户提供预付款或最低付款承诺 → 公司更容易获得债务和设备融资 → 新增 GPU、机房和电力容量上线 → 收入与 EBITDA(息税折旧摊销前利润)增长 → 融资能力和扩容能力继续提高
这使 NeoCloud 的叙事从「高 Capex 的 GPU 租赁商」,逐步走向「由订单支持扩张的 AI 基础设施运营商」。
只要订单、融资和交付可以持续衔接,增长就带有明显的飞轮特征。
为什么资金没有优先选择存储和三大云?
资金的选择,反映的是不同环节的预期差。
存储龙头受益于 AI 需求,HBM、DRAM 等产品的景气度依然很高。但市场已经开始担心供给爬坡、价格高位、利润率见顶,以及前期乐观预期是否已经充分反映在股价中。财报强劲,若远期指引没有继续上修,股价就容易承压。
存储公司的挑战在于其周期属性。市场交易的是未来几个季度的价格、出货量和毛利率路径;当供给可能追上需求、平均售价可能回落时,强劲的当期业绩很难持续推动估值扩张。HBM/DRAM、NAND/SSD、HDD 也属于不同子周期,不能将所有存储公司的股价表现归结为同一个原因。
三大云——微软 Azure、亚马逊 AWS、Google Cloud——拥有更稳健的现金流、客户与技术能力,也是 AI 投入的核心受益者。它们的 AI 业务被广告、企业软件、电商、消费业务等庞大收入基数稀释;新增 AI 资本开支还需要经过更长时间,才会反映为整个集团的利润率改善。对追求弹性的资金来说,一份 NeoCloud 大合同对收入与估值的边际影响,往往大于同等规模订单对三大云整体估值的影响。
NeoCloud 则处在两者之间:收入基数较低,AI 敞口很纯,订单增长快,且每一份新增长期合同都可能直接支持下一轮融资和扩容。资金容易将它视为高弹性的 AI 基建标的。
市场当前交易的逻辑可以概括为:
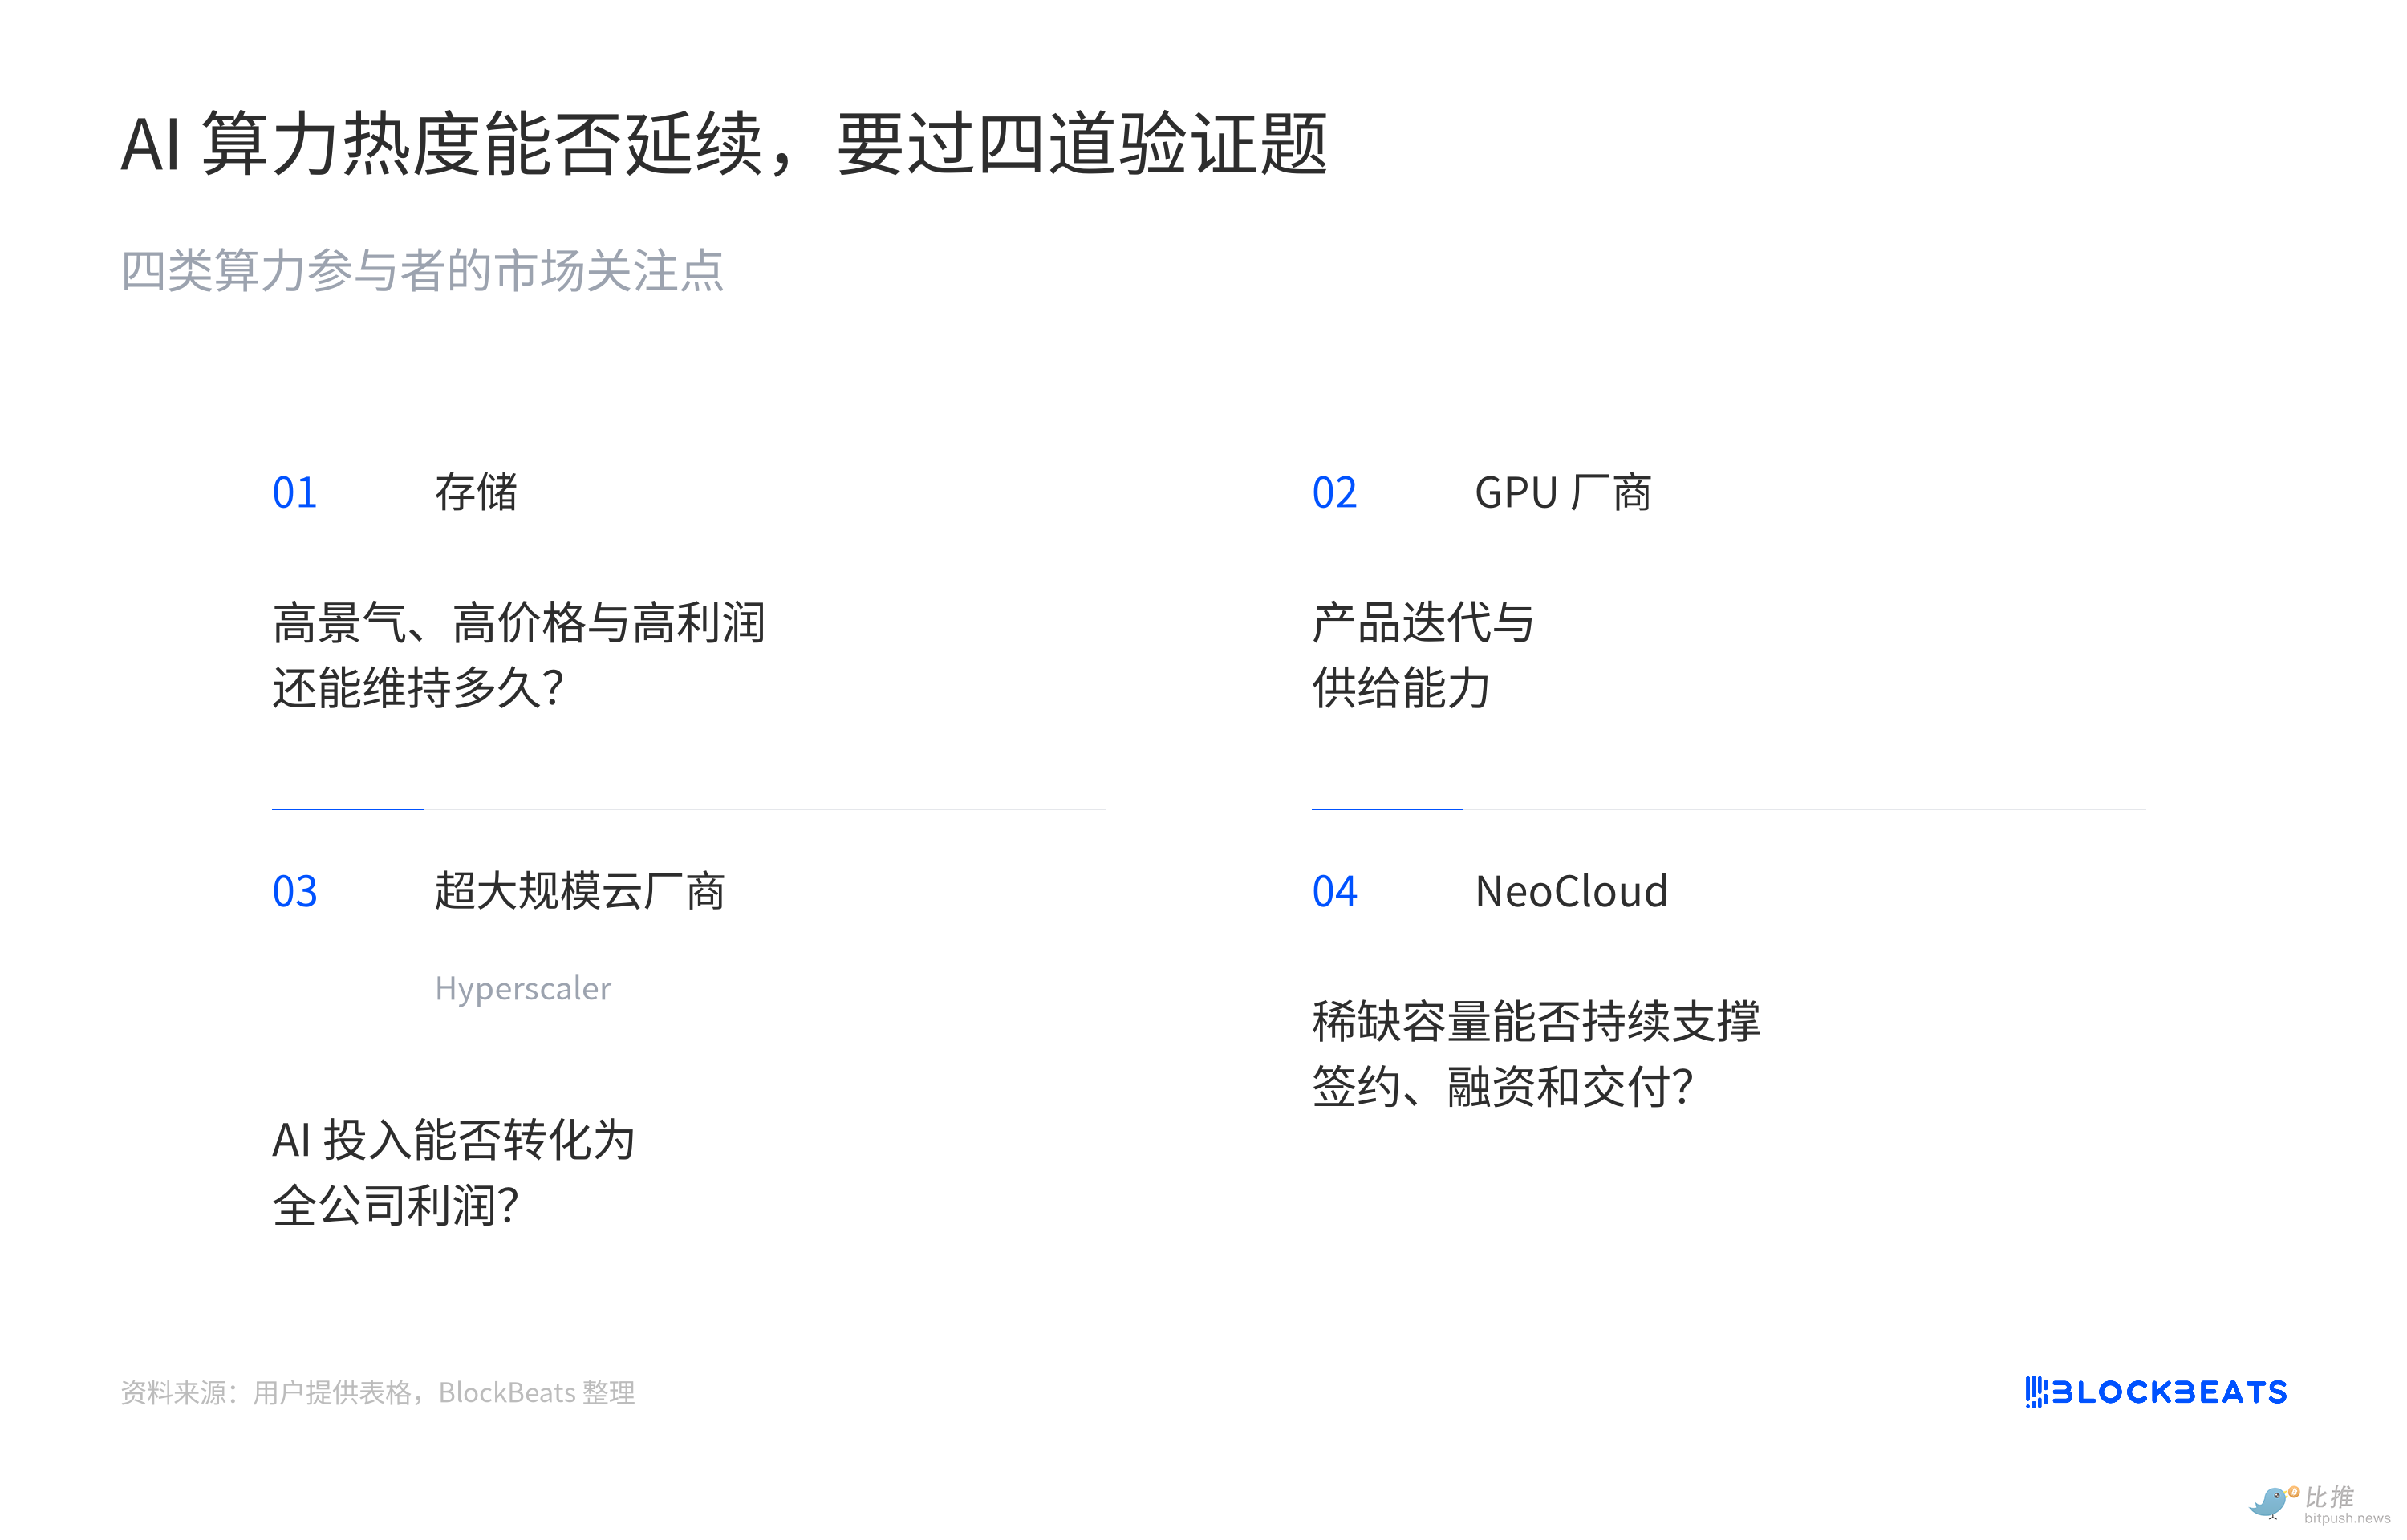
NeoCloud,本质上是一种 AI 基建杠杆
理解 NeoCloud 领涨,关键在于理解它的杠杆效应。买入这类公司的股票,实质上是在持有一个对 AI 算力需求、可交付容量价格和融资环境高度敏感的权益资产。这里的杠杆包含三层含义。
第一是经营杠杆。GPU、数据中心、电力接入、网络和运维的前期投入很高,许多成本在容量上线后相对固定。当已启用集群的利用率上升、单位容量价格改善时,新增收入能够以较快速度转化为利润,利润率的边际改善会很明显。
第二是融资杠杆。长期合同、不议价照付的承诺和客户预付款,能提高项目对贷款机构和设备融资方的吸引力。公司由此可以用部分股权资本撬动更大规模的 GPU、机房和电力投资;新增容量开始计费后,收入又可支持下一轮建设。
第三是权益杠杆。NeoCloud 的收入基数和市值通常小于三大云,固定资产和债务在资产负债表中的占比却更高。一份大型合同若同时提升收入预期、利用率与融资可得性,市场对股东权益价值的重估会非常陡峭。财报后股价的快速上行,往往来自盈利预期上修与估值倍数上修的叠加。
三层杠杆构成了上行阶段的正反馈:
更大的长期合同 → 更容易获得融资并扩大容量 → 更高的利用率与经营利润 → 股权价值和融资能力提升 → 获得更多合同与下一轮扩容机会
同一套机制也会放大下行风险。若客户延期、利用率下降、GPU 或电力交付滞后,或债务成本上升,固定成本和融资义务会压缩股东回报。因此,市场给 NeoCloud 的高弹性定价,反映的也是它对执行的高要求。
订单可见性,是这轮重估的核心
NeoCloud 最有吸引力的部分,在于收入的可见性。
若客户签署不议价照付的合同,即便实际使用量短期波动,客户仍需承担一定的最低付款义务。对运营商来说,这类收入更容易预测;对债权人来说,这些合同也提高了资产融资的可行性。
因此,市场会持续追踪几个指标:
· 已签合同的期限、约束力和客户信用;
· 已启用 MW(兆瓦)与已签约 MW 的差距;
· 单位 MW 收入与单位 MW Capex;
· 客户预付款的比例和付款节奏;
· 利用率、续约率与客户集中度;
· 债务利率、债务期限和后续融资能力。
其中,「已启用容量」尤其关键。签约的 MW 代表需求,通电、装机并开始计费的 MW 才会进入收入和现金流。
这也是一场对电力资产的重估
社区里关于 NeoCloud 最有价值的洞见,是将焦点从 GPU 数量移到 Power(电力容量)。
GPU 的供给会随 NVIDIA、AMD 和云厂商采购而扩张;高质量电力容量的形成却更慢。它涉及电网、变电站、土地、许可、数据中心建设和区域网络条件。
谁能更早拿到足够的电力,谁就能更早把 GPU 转化为可出售的算力。
这也是为何部分由比特币矿场转型而来的公司能进入这条主线:它们已有部分电力资源、土地和基础设施,只需将资产从挖矿负载转向 AI 负载。当然,资源基础不等于商业成功,最终仍要看客户、融资和交付能力。
NeoCloud 在科技股反弹中领涨,背后是市场对 AI 基建价值链的一次重新排序。
资金当前最看重的资产,是能够把 GPU、电力、数据中心和长期客户合同组合起来,并迅速交付的算力容量。它既承接了 AI 资本开支,又拥有比单纯芯片和零部件更强的合同化特征;既有高成长弹性,也有基础设施稀缺性的溢价。
接下来,NeoCloud 能否继续跑赢,取决于一个很朴素的问题:这些巨额订单,能否按时变成通电的集群、确认的收入和覆盖资本成本的现金流。
Twitter:https://twitter.com/BitpushNewsCN
比推 TG 交流群:https://t.me/BitPushCommunity
比推 TG 订阅: https://t.me/bitpush
比推快讯
更多 >>- 美财政部制裁涉哈马斯200万美元募资网络,含加密转账
- 调查:近70%的欧美富裕投资者持有加密资产,并计划在2026年增加相关敞口
- 数据:Circle 过去 7 天在 Solana 上共铸造约 27.5 亿枚 USDC
- 纽约期银日内涨 3%,现报 62.24 美元/盎司
- 美国银行:将 Coinbase 目标价从 174 美元上调至 203 美元
- 摩根士丹利:美股回调提升周期股吸引力
- 当前主流 CEX、DEX 资金费率显示市场看跌态势显著减弱
- 英特尔盘前跌超 4%
- 数据:Aster 于 1 小时前销毁近 311 万枚 ASTER,价值约 225 万美元
- Metaplanet:第三季度净购入1,000枚BTC,总持有量达4.4万枚
- QCP:比特币站稳 8.72 万美元才有望打开上行空间
- 用户投资 1.27 万美元买入 ZCAT,获利约 42.2 万美元
- 美媒:勒布朗·詹姆斯并非 Polymarket 投资人,合作内容聚焦足球等非 NBA 市场
- Arkham:Kelsier Ventures 相关地址资产价值从近 3 亿美元跌至 200 万美元
- 数据:监测到 3,434.9 万 USDT 转出 Binance
- Polygon 联创援引 Polymarket CMO 推文并表示:POLY 将席卷一切
- 消息人士:沙特东西向石油管道正常运转
- 美股盘前加密概念股普涨,HSDT 涨超 14%
- 市场消息:沙特东西向输油管道再次遭袭后暂停运营
- 沙特阿美 CEO:目前原油商业库存已降至不到 60 亿桶
- 美股盘前半导体、存储及光通信板块普涨,ALAB 涨近 2%
- 美、布两油日内均跌 2%
- 日本上市公司 Remixpoint 增持 7.45 枚比特币,持仓增至 1508.72 枚
- Hyperliquid 地址 0xecb63c...2b00 持有 ETH 空单,名义约 4,385.77 万美元
- 分析:比特币短期持有者持续加仓,平均成本升至 7.41 万美元
- 经济学家:欧元区服务业增长加速,加息预期升温
- 鸿海营收大增 47%,AI 基础设施支出热潮持续
- 星展集团:英伟达估值较低,AI股远未泡沫化
- CZ:拥有一辆日产 SUV 和两辆小型面包车,没有跑车
- 数据:过去 1 小时 Binance 净流出 5,038.13 万 USDT
- The Rollup 创始人 Andy 暗示 Polymarket 代币 POLY 即将推出
- 数据:Hyperliquid 巨鲸加仓 BTC 与 ETH 多单,合计价值约 4100 万美元
- 香港财库局局长:年内将提交条例修订草案,设立虚拟资产交易、托管发牌制度
- 日经 225 指数收涨 2.4%
- 某交易员由空转多,以 25 倍杠杆做多 6430 万美元 ETH
- Kraken 母公司 Payward 与新加坡海湾银行合作,为机构客户提供全天候即时结算
- 摩根士丹利:罗素 3000 成分股半数已进入熊市,美债波动率将决定未来美股走势
- Willy Woo:约 8% 的国家已制定购买或持有比特币的政策
- 纳斯达克100指数期货抹去盘中涨幅
- 2016 年 ETH 早期持有者疑似抛售:若卖出预计获利超 3621 万美元
- 港股智谱午后涨幅扩大,日内涨超 5%
- OUSD 流通量突破 6.6 亿枚,Tempo 链占比约 71%
- 新加坡金融科技公司 IPID 完成 1600 万美元 A 轮融资
- 数据:当前加密货币恐慌贪婪指数为 71,处于贪婪状态
- 彭博:中美顶级 AI 模型性能差距缩小至 3%,创历史新低
- ETH 跨所盘口分化,Binance 永续买盘 5,933.25 万美元,净多 115.43 万美元
- Zcash 在测试网激活 NU7 升级,主网拟于 11 月 5 日上线
- CoinGecko:ETH 第三季度上涨 70% 跑赢 BTC,但市场流动性明显收缩
- 美联储10月维持利率不变的概率升至82.3%
- 分析:比特币上涨动能仍缺关键支撑,现货成交量恢复尚未加速
比推专栏
更多 >>- 市场换了几轮,Pendle 如何把收益交易做成长期生意
- 从 Google Cloud 到 Anchorage Digital:Puffer UniFi 正在补齐 Agentic Commerce 的哪块拼图?
- CPI可能爆表 周內數據扎堆|0928當周
- 币圈内卷美股,Ondo 悄悄站住潮头
- 西大昏頭 智能體撿漏|0924 Global
- Google Cloud 入局,Puffer UniFi 能补上 Based Rollup 的最后一公里么?
- 从 App Store 下载,也会丢币?FomoPeek 投毒始末
- 加息大雷排除|0918Global
- 費半吃屁 胡賽反擊 亞太反彈?|0915Global
- 恐怖遊輪:美債破近高 布油破百|0910Global
观点




比推热门文章
- 调查:近70%的欧美富裕投资者持有加密资产,并计划在2026年增加相关敞口
- 数据:Circle 过去 7 天在 Solana 上共铸造约 27.5 亿枚 USDC
- 纽约期银日内涨 3%,现报 62.24 美元/盎司
- 美国银行:将 Coinbase 目标价从 174 美元上调至 203 美元
- 摩根士丹利:美股回调提升周期股吸引力
- 当前主流 CEX、DEX 资金费率显示市场看跌态势显著减弱
- 英特尔盘前跌超 4%
- 数据:Aster 于 1 小时前销毁近 311 万枚 ASTER,价值约 225 万美元
- Metaplanet:第三季度净购入1,000枚BTC,总持有量达4.4万枚
- QCP:比特币站稳 8.72 万美元才有望打开上行空间