 值得信赖的区块链资讯!
 比推 APP


Arthur Hayes长文:AI 打不过“中国价格”,美国政府只剩印钞这条路了
作者:Arthur Hayes
编译及整理:BitpushNews
太长不看版:
-
AI巨头喊“安全第一”是假,打不过“中国价格”是真,市场只爱便宜100倍的智能。
-
美国AI不赚钱,却撑起万亿债务,最终埋在美国保险业和保单持有人身上。
-
政府只有两条路:当“最后的算力买家”,或印钱救保险业。
-
两条路都通向印钞,比特币和加密投资者将受益。
以下为正文:
你听说了吗?AI巨头们突然长出了良心,开始担心在他们那“硅神”(silicon-God)的崛起面前,人类的存亡问题,因此现在是时候对AGI的发展前路进行反思了。
就是这套叙事,愤世嫉俗的我看了看日历,心想,第三季度快结束了,Anthropic还没IPO呢。我很好奇那些财务报表长什么样?他们在一次又一次的新闻稿里暗示的那种年化收入的曲棍球棒式增长,是不是在放缓?他们宣称,如果剔除所有业务运营成本,他们是盈利的。我迫不及待想仔细研读他们即将发布的S-1文件,确切了解他们向客户提供一个token的成本是多少。既然他们对大家都这么诚实,那到底有多少客户是盈利的,这个群体是在扩大还是在缩小?
但,我得不到这些问题的答案,因为“安全第一”。
读者从我的语气中可以看出,我认为Anthropic、OpenAI和SpaceX宣称“安全第一”引导他们放缓AGI开发,并非出于对未开化人类福祉的任何关心,而是出于经济现实:市场不愿意以当前价格购买足够多他们正在销售的AI。
具体来说,市场热爱AI,但只爱中国价格,也就是便宜100倍的价格。
当中国价格砸到一位养尊处优的美国AI兄弟头上时,他首先叫嚣:“但那些中国货质量糟糕透顶。”
当中国质量迅速缩小差距时,他们哀嚎:“但中国人蒸馏了我的模型来造他们的。”
市场不在乎为什么中国模型便宜100倍;它只想要最便宜的智能形式。
然后AI巨头们抽泣着说:“好吧,我们关心人类安全,所以我们暂停了开发。”
听起来多么善良……但当世界杯级别的假摔表演出现在AI巨头要求“为了击败中国,这仍然值得,所以是时候让政府介入、制定法规、继续资助AGI竞赛”的时候。
“安全第一”这个让三家领先美国AI实验室停止AGI开发的借口,对金融市场和全球法币流动性之所以重要,是因为这些实验室对算力的需求,支撑着超过1万亿美元的投资级债务以及数千亿美元质量较低的债务和贷款。
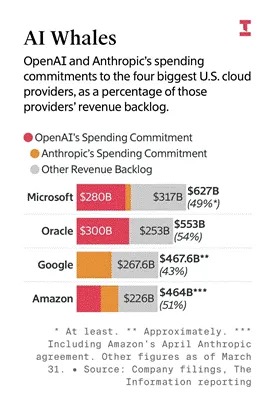
这些AI实验室加起来不产生任何利润。因此,它们需要英伟达、博通、谷歌、微软等盈利科技公司的支持,为签署数据中心租约和购买半导体芯片所发行的债务提供资产负债表外的背书。
这些未来的芯片和硬件采购,取决于AI实验室购买它们来训练最新最强的“硅神”,并处理客户的推理请求。但如果“安全第一”成为新的指导口号,那么训练新模型的支出不会停止,但肯定会从当前高位下降,它们将专注于提高将电力转化为智能的效率,这意味着客户在算力上的支出减少。“安全第一”从定义上就是算力需求毁灭。
如果现金流为AI资本支出提供资金,那就没什么好担心的。但无论AI实验室是否购买算力,数万亿美元的债务依然存在。虽然违约不会很快发生,但随着AI实验室不愿按此前假设消费算力,上述债务的价格应该会下跌。真正的问题是,谁买了这些债务,他们是否用了杠杆?显然他们加了杠杆。如果金融兄弟不加杠杆去买垃圾债务,那就不算资本主义乌托邦了。
谁是最终的接盘侠?
数百万美国保单持有人隐性地做多AI故事,而“安全第一”未经同意地让他们承受损失。我之前没有完全领会这个骗局,但Mispriced Assets的Nick Nameth把它讲得很清楚,我将尝试为我的crypto读者大白话解释一下。
结论是,如果AI债务被恰当地按市值计价,美国保险业的很大一部分已经资不抵债,这就引出了投资于一个由部分准备金银行体系运行的全球经济时最核心的问题:
“美国政府会做以下哪件事:以国家安全的名义成为最后的算力买家,还是印钱救助资不抵债的保险公司?”
无论哪种方式,我们作为比特币持有者和加密投资者都赢了。如果政府无视市场信号——即建造“硅神”并不盈利——那么它将印钱资助一种非生产性经济商品,这必然导致更高的金融投机和比特币价格。如果政府救助保险业,它印钱来覆盖不良AI债务,这将增加货币供应量,进而推高比特币价格。
本文剩余部分将逐步剖析这个机制。
以Choyna之名
以国家安全之名,政府可以为任何事情辩护。看看美国政府造成的破坏就知道了,因为他们在9/11后吓唬老百姓,让他们相信对一种战争方法发动全球战争能让他们免受二次伤害。这次,敌人是一个中国佬,他学习刻苦;搞些古怪的数学模型;偷走“了不起的”美国技术,再以1/100的价格卖回给他们……懂了吗。为了击败Choyna,需要在资本主义体系内实行国家社会主义。
AI兄弟们成功地把特朗普和他的副手们洗脑到如此程度,以至于他们既无视AI不盈利的私人市场信号,也无视选民——选民跨越政治光谱,不想要更多数据中心,并要求为其数据被盗提供补偿。如果Choyna提供负担得起的AI产品,对策就是比他们花更多钱来创造近乎近乎近乎“硅神”(我加了很多“近乎”,因为我们离AGI如此之近,只需要更多信仰、盗窃和纳税人支持)。
因为一切(战争、经济、机器人等)的未来都下游于AGI,所以世界其他地方必须按美国的意愿消费AGI。这样一来,因为美国是地球上最宽容、最公平的文化,它不能允许这个硅神被叛教的、即非犹太-基督教社会如中国控制。
你可以相信美国或西方文化更优越,但别把数万亿美元你的税款交给马斯克、山姆和达里奥。据说美国之所以优越,是因为它相信,大多数时候,数亿知情的公民在自由市场中汇聚,决定商品和服务的价格。政府让开,让这些市场生成的信号决定生产什么、生产多少。但现在,因为国家安全,基于花费数万亿就能通过摄入数据预测下一个token来产生AGI的假设,市场产生的信号是错误的。相反,美国政府必须确保花更多钱创造下一个前沿模型,以便其文化能主导中国。那是傲慢,我们知道伊卡洛斯飞得离太阳太近时发生了什么。
“安全第一”意味着美国三大AI实验室对算力的需求减少。政府介入,利用承购协议确保AI实验室赚取保证利润,类似于他们向某些国防和矿业公司提供的安排。政府将利用这些算力推进AGI的研发。最后,政府可以将其模型租回给实验室,允许它们以天文数字的价格向美国人或其他盟国消费者销售推理服务。
这种做法确保政府拥有前沿模型,并允许西方世界其余部分按自己的意愿使用它们。私营AI实验室模式的问题在于,这些实验室是全球性公司,有时它们通过向全球任何人销售访问权来追求盈利,会与政府的国家安全关切相冲突。如果中国实验室部分通过蒸馏美国实验室更先进的模型来进步,那么通过直接控制开发,美国政府可以轻松让中国在AGI竞赛中落后几个月或几年。即使这是真的,它也会以同样方式失败——就像试图阻止中国获得先进半导体制造工艺和设备,未能扼杀其生产尖端芯片的能力一样。信息想要自由,而有了互联网的存在,限制其流动是不可能的。在前互联网时代,美国甚至无法阻止苏联在原子弹成功制造后立刻获取其信息。任何认为AGI会有所不同的人,都不理解在民族国家视角下赌注如此之高时,人性与创造力的运作方式。
资助硅神需要发行更多债务。考虑到美国财政部长贝森特和美联储主席沃什相信AI能提高生产率,这很容易推销。他们确信美国可以通过全力采用AI来增长摆脱债务堆,他们没说错。2026年6月美国名义GDP同比增长6.6%,而有效联邦基金利率约为3.6%。鉴于贝森特继续增加短期国债发行,政府在发行的债务上赚3%,但储蓄者亏损。如果政府赤字为3%或更低(这是个大问号),那么债务占GDP之比就会下降。增长主要由AI数据中心建设推动,而后者由AI实验室的算力需求支撑。因此,从融资角度看,如果政府继续允许任何一美元短期债务赚取3%的利润,那么成为最后的算力买家对政府来说是有利可图的。
天下没有免费午餐。政府不运行盈余而是赤字,必须借钱来支出。如果“黄鼠狼”沃什配合,这本来不是问题,但迄今为止,他的美联储和贝森特的财政部不在同一个赞美诗本上唱歌。
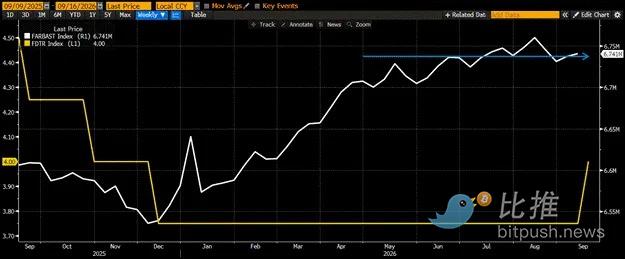
自2023年7月以来,货币价格首次上涨;美联储在上周会议上一致投票将政策利率上调0.25%。美联储创造的货币数量没有增长。RMP短期国债购买已于8月14日停止。
如果政府在没有美联储降低货币成本并增加货币数量的情况下推行这一战略,债务发行的增加将导致利率上升。这只会加剧选民对一切“AI”的愤怒,因为他们的按揭、信用卡和汽车贷款利率将上升。如果特朗普和贝森特不能让至少七名FOMC成员重新站到他们一边,这一战略的可行性就会降低。
我刚才说的是当前美联储政策的传统观点,会导致看跌。然而,记住还有另一个强大的印钞引擎:商业银行。沃什和贝森特都主张银行业应该接管“Brrrr按钮”的运作。自8月14日RMP购买停止以来,银行业通过扩大总资产基础,创造了超过1000亿美元的货币,填补了缺口。这与监管流动性约束的放松相一致。
除了扩大资产基础,由于最近美联储加息0.25%,银行现在将为其存放在美联储的超额准备金每年额外获得75亿美元利息。这笔钱将用于增加贷款和金融市场投机。因此,美联储加息并停止资产负债表扩张的传统观点,也需要纳入对商业银行体系的影响。当你把两者结合起来,净效应是刺激性的。因此,如果政府选择这么做,流动性状况将容纳额外借款来挥霍在AI算力上。
然而,如果政府不购买算力,那么债务减记就会发生。那些用杠杆持有债务的人就有麻烦了。让我们深入探究自保保险骗局。
自保保险
保险业是我从未研究过的领域。因此,大型PE用自保保险公司资产为其投资提供资金这一趋势,在我看来并不显得像骗局。但当我深入研究其机制时,我发现了冤大头。
每一个信贷泡沫中都有一个冤大头。通常,它是一池由高度资历的受托人管理的散户投资者。受托人投资他人的钱并获得双重报酬:通过收取管理费,以及向散户出售他们自己拥有的投资,从而拉高自己的持仓。在这里,冤大头是从美国全国性保险公司购买人寿保险和年金产品的买家。要完全理解这个骗局,我们必须谈谈为什么PE的黄金时代结束了,以及PE巨头们为了继续派对做了什么。
PE巨头们拿现有现金流,施加债务,提取股息,最后把公司残骸留在私人市场腐烂。当公开市场变得火热时,他们重新上市这家垃圾公司,完成生命循环。在2008年全球金融危机之后,私营部门去杠杆,美联储将利率降至零,这种行为是理性的。因此,冒险扩大生产来服务那些破产的平民——他们只是试图为一套付不起的负资产房子支付月供——几乎没有意义。PE投资者可以以近乎零的利率借款,寻找现金流为正、低负债或无负债的公司。他们对生产更好的产品、更高的产量不感兴趣(他们的客户无法增加消费);他们想维持现金流现状,削减成本,加载债务。这样,他们就能提取现金股息来支付投资者。
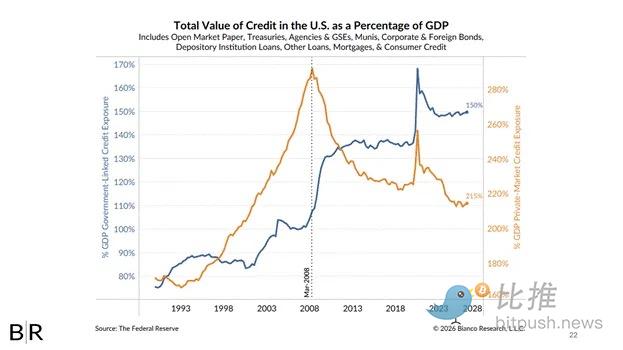
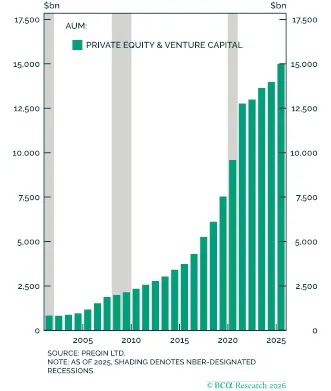
收益递减规律在PE基金回报上狠狠发作,与此同时,新冠疫情后资本成本开始上升。由于廉价融资,赢得一笔交易需要为现金流支付更高的倍数。结果,PE基金回报下降。为了募集下一只基金,PE巨头们寻找一个不那么挑剔、不想要回本的资金池。
保险公司登场。
保险公司提供人寿和年金产品,保单持有人支付保费,保险公司将这些钱投资以赚取回报。保险公司将在以后支付,大多数情况下是出售保单几十年后。这是完美的常青资金池,可以投资于塞满定价过高的私营公司和高收益私人信贷的PE基金。PE巨头们收购了保险公司,自己担任投资经理,然后把他们的垃圾塞给不知情的保单持有人,这叫做自保保险。
这笔交易的下一段,也是变得超级骗人的地方,是自保保险公司如何为其法律要求持有的资本缓冲提供资金。金融资产有时会下跌,因此保险监管机构要求保险公司持有一定数量的资本缓冲,以应对资产用于保单赔付。保险业创造了再保险公司,即主要存在的目的是从大型保险公司那里承接还款风险的公司。通常,保险公司和再保险公司没有关联,因此再保险公司按市场定价风险。但这不适用于PE保险骗局,因为整个重点就是找一个冤大头购买资产,而PE基金不投入实质性自有资金。因此,PE保险公司创建了一家直接隶属于母公司的自保再保险公司。自保保险公司的关联方要求母公司为其再保险保单投入很少的股权。
这些都是受监管实体,有定期公开披露。如果你知道一家保险公司运行这样的计划,你会从它那里购买保单吗?为了隐藏骗局,美国资本主义体系为PE们站台。在某些州,如佛蒙特州,法律与审慎的国家标准背道而驰。保险公司及其关联再保险公司可以秘密创建一个再保险风险分担资产,资本缓冲可多可少,随其所愿,州监管机构默许祝福。
还有更多,但在我继续解释这个骗局之前,让我举一个加密故事来提供背景,记得Terra Luna失败是因为USDT持有者抛售稳定币并打破了美元锚定。假如,Do Kwon拥有一个七十多岁纽约PE巨头的影响力,情况会如何不同?
随着USDT价格下跌,Luna收购一家叫Alameda Insurance的保险公司;Luna将利用资本流入在市场上拉抬USDT,希望恢复锚定。Alameda向加州人出售人寿保险单,因此拥有数十亿美元的资本基础。Alameda不能买垃圾币稳定币,但可以买投资级债务。Luna贿赂了几名穆迪分析师,让他们将其公司债务描述为投资级。为了吸引Alameda这样的投资者,Luna在2022年支付比10年期国债收益率高5%的利息。哇,超额表现!
Alameda在佛蒙特州注册了一家叫Three Daggers的再保险公司。Alameda每100美元再保险资产质押1美元股权。现在Alameda告诉监管机构,它用保单持有人保费购买的100亿美元投资级Luna债务是安全的,因为如果出了问题,Three Daggers会赔付。一切安好。但USDT继续下跌,$LUNA垃圾币继续抛售,几周后Luna错过了一次票息支付。即使穆迪分析师收了劳力士作为报酬,他们也无法忽视票息违约,将债务降级为垃圾。
降级触发了这个结构的崩溃。受监管保险公司在降级后无法避免投入更多资本。问题是再保险资产一直都是胡说八道。Three Daggers没有数亿美元现金可以送给母公司,让母公司满足更高的资本要求。骗局败露;Alameda的账本现在反映其资不抵债,监管机构必须清理烂摊子。
保单持有人会怎样?他们被坑了。在大多数州,最高保证赔付为25万至30万美元,但如果你的保单本应赔付数百万呢?抱歉。更糟糕的是,幸存保险公司在事后支付保证基金。与美国的银行保险运作方式不同,没有公司在信用事件前向保证基金付费。FDIC要求银行在事件前支付保险费。因为幸存保险公司在事后向保证基金付费,这鼓励所有各方最大程度冒险,因为他们从不为自己的救助付费。
让我们回到传统金融。把垃圾币项目的债务替换为向受AI扩散冲击的软件公司提供的私人信贷,以及购买AI数据中心债务——其价值取决于三大实验室购买算力。
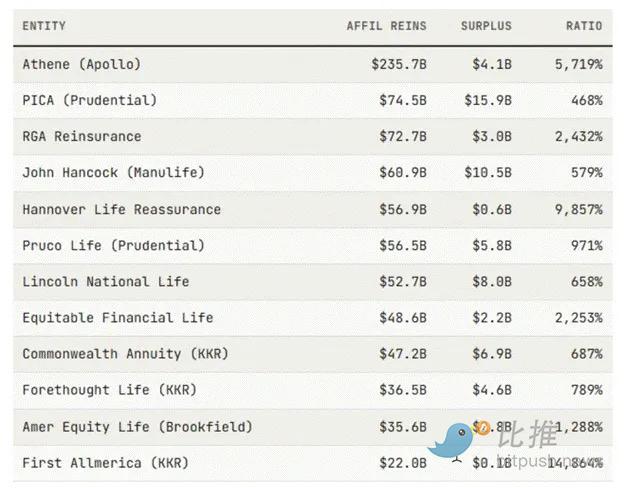
“Affil Reins”一栏是虚构的资本背书,据称覆盖PE巨头如Apollo、KKR和Brookfield对一切AI事物的投资。我们不知道自保保险公司账本上的资产质量,因为他们故意设立在能够隐藏真实财务状况的州和司法管辖区。但如果我们读新闻稿,每一次重大AI数据中心债务发行中,都有这些大型PE公司之一在场。我们也知道,这些公司是投资SaaS公司的最大私人信贷基金。这些私人信贷基金已经阻止投资者提款,因为它们无法以足够高的价格足够快地清算这些非流动性贷款。
Nick Nemeth认为这些胡扯的自保再保险资产总计1.54万亿美元。其中有多少是真的我们不知道,但他提供了一个说明性例子:Brookfield的一项再保险资产被发现账面估值14.8亿美元,但提供该保险的实体告诉监管机构,它被要求赔付为零。
私人信贷和AI债务市场在大量已发行债务下吱嘎作响。在PE自保保险公司资不抵债成为房间里的大象之前,我们看到了正在裂开的蛛丝马迹表象。触发因素将是投资级AI数据中心证券化债务发行的降级。这些保险公司以相对于同类久期国债的高收益率购买了最高评级档。
如果大型实验室不按支付数据中心债务所需现金流所要求的数量消费算力,最终评级机构将降级债务,触发母保险公司拿出它无法从关联再保险公司获得的现金。对于投资组合需要增加印钞才能获利的我们来说,保险公司资产负债表上潜在的数万亿美元窟窿,正是救助的成熟时机。婴儿潮一代保单持有人投票,他们会投票给自己一份救助。
2008年,当AIG被称为最后的冤大头,吸走垃圾CDO平方债务时,政府救助了他们。记住,TARP资本填补了AIG的窟窿,这笔钱直接流向高盛,后者在2009年支付了创纪录奖金。平民得到止赎单,贵族得到肥支票,美国真棒!
它会再次发生,但这次,贝森特和沃什不会蠢到去试探资本主义的理念。保尔森和伯南克试图坚守底线:如果你亏钱,你就作为金融服务公司倒闭。他们让雷曼倒闭,这是个错误,并把公众注意力集中在金融业如何剥削他们上。
这次,贝森特和沃什不会允许这些大型保险公司之一破产,并创造一部2028年《大空头》式戏剧电影的基础。他们将继续印钱,确保清算永远不会发生,因为也许这次美国人民和他们民粹主义的领袖不会那么容易被塑造。奥巴马,一个所谓的进步民主党人,2008年获胜部分是因为经济衰退和言论称银行家不会逃脱制造危机的惩罚。然而,当到了兑现竞选承诺的时候,他批准了救助,并没有利用他的选举胜利来停止止赎。2028年的AOC不会那么友善;所以,沃什和贝森特最好别给TA机会,确保永远不会出现信用事件。
如果特朗普决定不成为最后的算力买家,评级机构将降级AI数据中心债务,然后印出来的钱将滴滴答答地来,防止市场意识到保险业的资不抵债。
还是老样子
“安全第一”不会立即预示大规模印钞浪潮。它给了特朗普一个选择,我们作为比特币和加密投资者,不在乎他决定什么,因为两条路都通向更多印钞。这篇文章应该让人相信,8月底小涨之后加密市场的震荡性质很快就会结束。系统中的美元数量将继续增长,比特币和优质山寨币将上涨。
作为一家需要廉价算力的AI/加密项目Flop Network的创始人,这种局面是好的。算力的原始成本将下降,因为美国政府不会允许自由市场停止建设AI数据中心。这将创造现货算力过剩,增加AI代理的使用。此外,印出来的美元激增将导致投资者追逐加密货币,作为一种在货币供应增长时表现最好的金融资产。
Twitter:https://twitter.com/BitpushNewsCN
比推 TG 交流群:https://t.me/BitPushCommunity
比推 TG 订阅: https://t.me/bitpush
比推快讯
更多 >>- 麻吉再度卖 NFT 换钱,刚刚以 1 ETH 价格卖出 2 枚 Mutant Apes
- FORT Robotics 获得约 2000 万美元追加投资,Tiger Global 和 Mark Cuban Companies 领投
- 数据:Hyperliquid 平台鲸鱼当前持仓 82.51 亿美元,多空持仓比为 0.86
- ETH 近端买盘更厚:Coinbase 现货买盘 1,342.77 万美元,比卖盘多 323.4 万美元
- 中东冲突升级,国际现货黄金跌破 4,000 关口
- 香港证监会将 BTCC 列为可疑虚拟资产交易平台
- Dune:Q3 代币化股票及 ETF 链上交易量超 370 亿美元
- 巴克莱计划裁员 5000 人,扩大 AI 应用
- 以太坊 Hoodi 测试网 Glamsterdam 硬分叉推迟
- 加密网红 kimchi 推销新 meme 币,pump.fun 创始人转发后取消,相关代币暴涨后迅速归零
- 现货白银日内走低 1%
- 数据:过去 24 小时全网爆仓 4.75 亿美元,多单爆仓 4.35 亿美元,空单爆仓 4,047.14 万美元
- 韩国政府和央行推动修订外汇市场法,拟将稳定币作为支付工具监管
- 美国 ZEC、NEAR 现货 ETF 单日合计净流入 1474.39 万美元
- AI 可穿戴设备公司 Nirva 完成 2500 万美元 Pre-A 轮融资
- 存储基板厂商 TLB 启动 SOCAMM3 基板开发
- SK 集团数据中心部门拟筹资,首期投资 3500 亿美元
- 灰度公布代币收益率榜单:HYPE、CAKE 分列居首
- 黄仁勋:2029 年前内存供应过剩可能性不大
- 数据:美国 SOL 现货 ETF 单日净流出 851.5 万美元
- 数据:美国 HYPE 现货 ETF 单日净流出 787.88 万美元
- a16z Crypto 普通合伙人 Ali Yahya 将离职创办新公司
- 监管举措部分抵消《Clarity Act》未推进影响,摩根大通称政治与法律风险仍存
- MiniMax M3.1 Flash 开源 72 小时处理 Token 超 100 万亿
- OpenAI 致信加州州长,支持强制 AI 监管
- Polymarket 解雇首席营销官 Modabber
- 潘兴广场阿克曼看好 2027 年美股:若战争与通胀降温,市场将迎强劲一年
- Tom Lee:市场处于抛售状态,科技股已触及支撑位
- Alliance 联合创始人 Imran Khan 评 a16z 转向前沿科技:加密经验可迁移
- OpenAI 将完成最高 300 亿美元融资,阿联酋投资方领投
- Aave 创始人:新版代币经济学将包括 AAVE 回购、质押及销毁
- 美国财长贝森特:人工智能不能与互联网泡沫相提并论
- a16z 加密合伙人 Ali Yahya 宣布离职,将创办 AI 公司
- 金价企稳于三个月低位附近,市场关注流动性抛售
- Decentralised.co:链上期权成交量仍不足永续 DEX 的 1%
- CME 等传统交易所联名敦促 CFTC 阻止 Kalshi 推出永续石油期货
- 韩国股市延续跌势,今日开盘后跌幅扩大至 3%
- 避险情绪全面升温,AI 产业链领跌美股,比特币暂守 8 万 1
- 五角大楼禁止美军利用军事信息在预测市场下注
- 特朗普周三致电马斯克,要求解除乌克兰军用星链服务限速
- 美参议院调查 Tether 向 Bo Hines 公司付款
- 数据:Dragonfly Capital 向 FalconX 转入 3 万枚 Hyperliquid
- SpaceX 正谈判接入 8 万个蜂窝站点
- 数据:过去 24 小时 Binance 净流入 2.34 亿 USDT
- 国际刑警组织非洲行动逮捕 1462 人,追回逾 1.05 亿美元
- Jane Street等高频交易巨头转向争夺AI算力,甚至自建数据中心
- 谷歌云推出 Claude 模型部署选项
- 美股市场重新评估AI热潮的可持续性,纳指创6月以来最大跌幅
- SpaceX:与特斯拉合并需特别委员会批准
- CNBC:OpenAI接近完成新一轮融资,或筹集300亿美元
比推专栏
更多 >>
观点



比推热门文章
- 麻吉再度卖 NFT 换钱,刚刚以 1 ETH 价格卖出 2 枚 Mutant Apes
- FORT Robotics 获得约 2000 万美元追加投资,Tiger Global 和 Mark Cuban Companies 领投
- 数据:Hyperliquid 平台鲸鱼当前持仓 82.51 亿美元,多空持仓比为 0.86
- ETH 近端买盘更厚:Coinbase 现货买盘 1,342.77 万美元,比卖盘多 323.4 万美元
- 中东冲突升级,国际现货黄金跌破 4,000 关口
- 香港证监会将 BTCC 列为可疑虚拟资产交易平台
- Dune:Q3 代币化股票及 ETF 链上交易量超 370 亿美元
- 巴克莱计划裁员 5000 人,扩大 AI 应用
- 以太坊 Hoodi 测试网 Glamsterdam 硬分叉推迟
- 加密网红 kimchi 推销新 meme 币,pump.fun 创始人转发后取消,相关代币暴涨后迅速归零