 值得信赖的区块链资讯!
 比推 APP


干货 | 对话达利欧:美股在玩火,中美博弈,三颗雷正在倒计时
近日,桥水基金创始人瑞·达利欧(Ray Dalio)接受彭博节目“Insight with Haslinda Amin”主持人专访,围绕美国债务危机、利率走势、全球资本流向、欧洲债务风险、股市估值、人工智能投资热潮及中美科技竞争等话题,分享了他对全球经济与当前市场的判断。
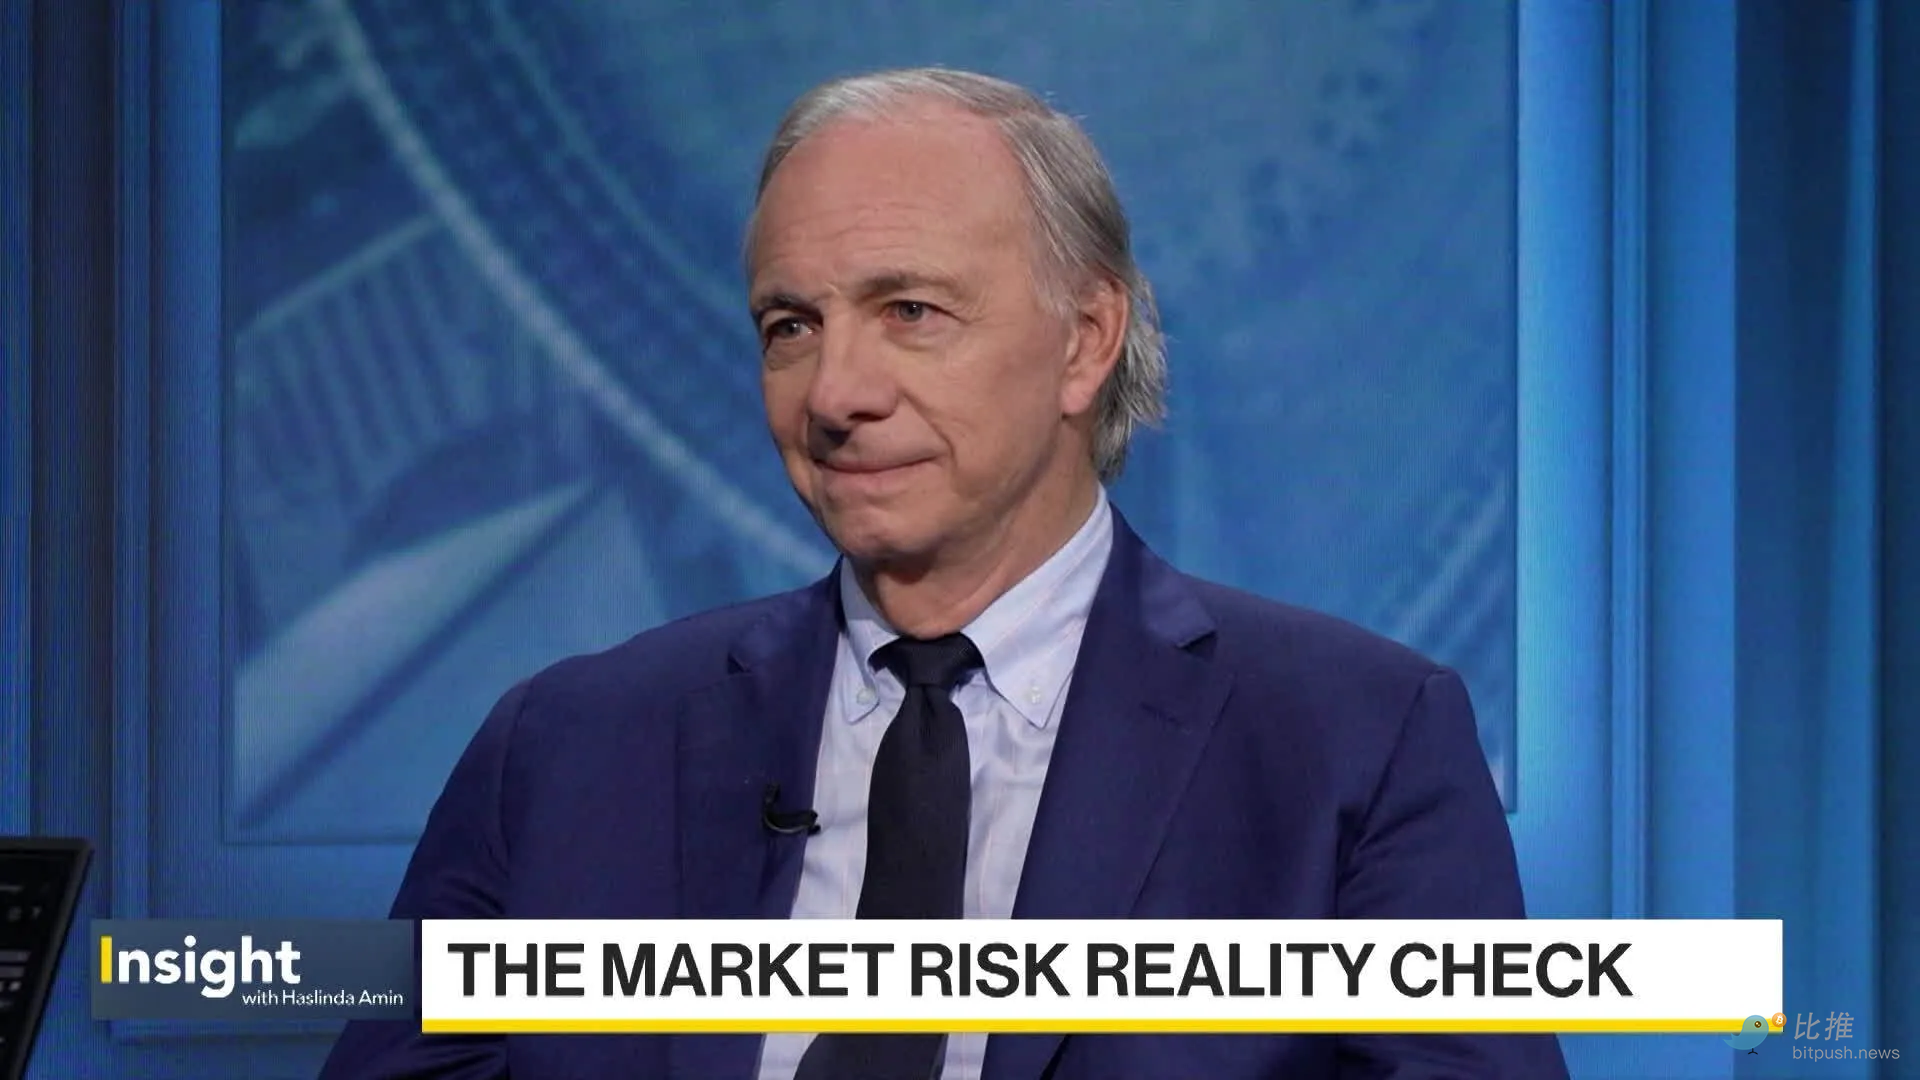 以下内容由Bitpush团队根据访谈实录整理:
美国债务危机:未来三年或迎来危险时刻
你经常谈到影响世界运行的五大力量,其中之一就是债务周期。如今美国债务规模已经超过40万亿美元,30年期美国国债收益率正向6%靠近。你如何看待当前的情况?
达利欧:我认为,最重要的是理解债务运行的机制。这也是我写《国家为什么会破产:大周期》(How Countries Go Broke)的原因。债务危机背后存在一套机械性的运行过程,但很多人并不理解。实际上,这个过程非常简单。
国家和个人的债务运行机制基本相同,唯一的重要区别在于,国家可以印钞。当债务积累的速度超过偿还速度时,债务偿付成本就会不断上升,占现金流的比例也越来越高。最终,偿债支出会挤压其他支出,从而引发问题。
以美国为例,每年政府支出大约为7万亿美元,但收入只有5万亿美元。你可以把它想象成一家企业或者一个家庭:每年收入5美元,却要花掉7美元,支出比收入高出40%。而且,美国已经连续多年维持这种状态。结果就是债务规模和偿债成本不断增加,越来越多的资金被用于偿还债务,而不是其他支出。
与此同时,我们还必须理解债务关系的另一面:一个人的债务,就是另一个人的资产。当债务供给与需求出现失衡、利率因此上升时,持有这些债务资产的人就会遭受损失。看看过去一段时间的债券市场就知道了。随着利率上升,债券价格下跌,债券投资者遭受了相当大的损失。
因此,现在我们面临两个相互关联的问题:一方面,债务偿付成本正在挤压支出;另一方面,作为资产持有的债务工具正在贬值。
你过去50年一直参与政府债券投资,也曾从中获利。面对今天的环境,你会改变自己的投资方式吗?
达利欧:投资始终取决于周期所处的阶段。在不同的周期中,都可能存在做多或者做空的机会。
但现在的问题在于债务规模,以及债务复利增长的速度。为什么债券市场会下跌?因为债务已经太多,而我们还在以相当快的速度增加债务,并且正在接近承受极限。
另外,地缘政治环境也发生了变化。过去,美国可以持续维持巨额财政赤字,因为总有足够多的投资者愿意持有美国债务。但现在,由于地缘政治冲突等因素,许多原本愿意持有美国国债的投资者已经持有了太多,不愿意继续增加敞口。
这让整个债务循环变得更加困难,如果把数据放在一起计算,就能清楚看到,偿债支出是如何一步步挤压其他支出的。
所以,你认为美国的债务危机已经迫在眉睫?尤其是在30年期国债收益率接近6%的情况下?
达利欧:是的。
你的意思是在未来24个月到36个月内?
达利欧:我认为是在未来三年内。
我们面临的核心问题,就是债务偿付成本不断挤压其他经济活动。必须考虑这种挤压将如何影响资产价格,以及利率变化会如何传导到整个经济体系。
与此同时,我们正在经历一个高度集中于特定领域的繁荣,而这个领域正在越来越多地依赖债务融资。最初,这种增长更多依靠股权融资,但随着周期发展,越来越多的融资需求转向债务。这意味着债务在经济增长和资产定价中扮演着越来越重要的角色。
利率上升:房地产和低收入群体将首先承压
如果30年期美国国债收益率达到6%,这只是一个心理关口,还是会引发实质性的宏观经济风险?6%会是上限吗?有没有可能进一步升至6.5%?
达利欧:我认为,不能只盯着利率本身。
当然,利率非常重要,也一定会产生影响。但真正应该关注的是三个问题:经济中有多少储蓄,有多少可用资本,以及对资本的需求有多大。
当资本供给与需求失衡时,资本的价格,也就是利率,就必须上升,直到部分需求被挤出市场。因此,真正的问题不是利率会不会达到6%,而是当资本变得更加昂贵时,哪些需求会首先被挤出?
政府赤字通常不会首先被压缩,因为政府支出缺乏弹性。事实上,如果经济进一步恶化,政府赤字反而可能扩大。所以,压力将转移到其他经济部门。
房地产可能首先受到影响。住房贷款对利率变化非常敏感。汽车贷款以及类似的消费信贷,也可能相对较早受到挤压。相比之下,数据中心等领域可能会更晚受到影响。
而且,由于富人与穷人的财务状况存在巨大差异,这种冲击会更多地落在财富较少的人身上。低收入群体会首先感受到融资成本上升、信贷收紧所带来的压力。这也是为什么在债务周期的这个阶段,社会财富冲突往往会进一步加剧。
全球资本流向:美国正面临资金来源收紧的困境
你之前曾提到,全球资本不一定会继续流向美国。那么这些资本正在流向哪里?
达利欧:首先,我们必须意识到这里涉及的资金规模极其庞大。美国仍然存在巨额财政赤字,同时也仍然吸收着大量国际资本。
但美国债务融资在相当程度上依赖外国资本,外国资本所占的比例接近三分之一。过去,中国和日本是其中非常重要的资金来源,此外还有中东及其他国家。但现在,这些资金来源正在发生变化。
中国已经不愿意继续大规模积累美国债务,这既有经济原因,也有地缘政治原因。当两个国家既是债务人与债权人的关系,又是战略竞争对手时,就会形成一种非常困难的局面。尤其当双方的债务和资产规模都非常庞大时,这种关系就更加复杂。
日本也是如此。过去,日本向海外提供了大量资金,但随着其国内经济政策调整,日本现在希望收回其中相当一部分资金。
因此,美国面临的问题不仅是债务总量巨大,也不仅是财政赤字巨大,而是整体融资需求都非常庞大。除了政府财政赤字,还有AI等领域的大规模资本支出需求。所有这些融资需求都必须找到相应的储蓄来源。
但过去那些重要的资金来源,现在正变得越来越紧张。这就是为什么我们看到利率发生变化。利率本质上就是资金的价格。当资金供给与需求失衡时,利率就会上升,以限制信贷需求。而这正是当前正在发生的事情。
欧洲债务风险:法国不是孤例
债务问题显然不仅存在于美国。欧洲,尤其是法国,也出现了大规模债券抛售。市场担心风险会进一步蔓延,你认为这种传染风险真的存在吗?
达利欧:欧洲的情况本质上与美国类似。欧洲和美国的许多地区长期依赖借贷来维持支出,但当一个国家达到借贷极限时,就会陷入困境。法国正在面临这样的问题。
当你已经无法继续增加债务时,就必须面对偿还债务的现实。借了钱,最终就必须还钱。这时候,政府往往会试图通过增加税收来改善财政状况。
但加税又可能导致人口和资本流出。我们已经看到,无论是在法国,还是美国的一些地区,都有人因为税收等原因选择离开。而人口与资本流出又会给当地财政带来新的困难。
所以,法国确实正处于这样一种困境,但这不仅是法国的问题,也是整个欧洲面临的问题。过去积累了太多债务,而现在这些债务资产的价格正在下降。
债券的运行机制很简单:当利率上升时,债券价格就会下跌。如果观察过去债券与股票的回报差异,就会发现这种变化已经产生了负面反馈。债券价格下跌,投资者遭受损失,资金开始希望撤离部分资产类别。
当供需失衡达到非常大的规模时,这种趋势就会变得更加明显。
因此,你认为风险蔓延几乎不可避免?欧洲是否应该担心其他市场也会受到影响?
达利欧:全球资本市场是相互竞争的。无论是欧洲还是美国,各国都必须在全球市场上争夺资本。
当我们观察美国或者其他国家时,都能发现其债券市场已经出现了损失。这种债券价格下跌与利率上升的机制,是各个市场共同面对的问题。
美股与AI热潮:估值高企,风险正在集中
虽然债券市场面临压力,但美国股票市场却仍然保持上涨趋势。这样的上涨还能持续吗?
达利欧:从长期来看,股票通常具有比债券更高的预期回报率。因此,股票价格上涨本身并不奇怪。
但必须记住一点:当资产价格上涨时,未来的预期回报率就会下降。债券则相反。当债券价格下跌时,其收益率上升,未来的预期回报也随之提高。
现在,我们正在看到这两个方向的变化同时发生。股票价格不断上涨,估值倍数不断提高,因此股票未来的预期回报正在下降。与此同时,债券价格下跌,收益率上升,债券的预期回报正在提高。
结果就是,股票和债券的预期回报率正在逐渐接近。
过去,股票的预期回报率明显高于债券,投资者有比较充足的风险补偿。但现在,这个缓冲空间已经明显收窄。
如果使用未来现金流折现的方法进行估值,就会发现,按照大多数估值指标来看,股票已经相当昂贵。这意味着,随着利率变化,股票以及其他资产类别对利率的敏感程度将越来越高。
你认为利率达到什么水平时,股票市场可能出现崩盘?
达利欧:如果我们按照未来现金流的现值来计算股票与债券的价值,就会发现,两类资产目前已经非常接近提供相同预期回报的水平。
当然,没有人能够精确预测未来现金流,因此也无法给出一个绝对准确的临界利率。
但现在还有另一个非常重要的问题,那就是股票市场的风险高度集中。目前,少数与人工智能有关的公司,以及围绕AI未来增长预期的投资,已经成为推动市场的重要力量。
所以,市场面临的不仅是股票与债券之间回报缓冲空间逐渐消失的问题,还包括过多的风险集中在少数公司和一个主要投资主题上。这个主题就是人工智能。
我们已经开始看到,大型科技公司在融资方面面临新的限制。过去,这些超大规模科技企业可以更多依靠股权融资,但现在,它们越来越需要通过债务融资来支持资本支出。这意味着,它们也开始触及资金供给的某些限制。
与此同时,我认为未来投资回报的来源也将发生变化。过去,市场主要关注那些开发AI、建设AI基础设施的超大型企业。但未来,机会可能会逐步扩散到那些真正能够利用AI赚钱的公司。
因为这里存在两个不同的概念:一是创造AI,二是使用AI。使用AI对企业的业务模式、收入和成本结构进行重大改造,同样可能创造巨大的价值。
我认为,这些能够从AI应用中获得实际经济收益的企业,在很大程度上仍然被市场忽视。我们已经开始看到资金向这些领域轮动,而这种变化可能会继续。
AI将重塑投资行业:系统化决策成为未来
谈到投资回报,你当年从自己的公寓起步,最终建立起桥水基金这样庞大的投资机构。如今,城堡投资(Citadel)、千禧管理(Millennium)等大型多策略对冲基金吸收了越来越多资金,但它们未必能够持续获得与其规模和能力相匹配的超额回报。你认为,这类大型基金获取超额收益的时代已经见顶了吗?
达利欧:如果你指的是我创立和发展桥水基金的经历,那么桥水曾经成长为全球最大的对冲基金,我认为它仍然是全球最大的对冲基金之一。
但我们现在正在进入一个新的时代。在这个时代,人工智能将使人们能够以新的方式从金融市场中赚钱。
我认为,未来的方向就是把投资决策系统化,建立能够辅助甚至执行投资管理决策的系统。这对于所有人来说,都是一个非常好的机会。
随着技术发展,越来越多的人将具备利用AI进行投资的能力。如果你的判断确实比别人更加聪明,能够创造Alpha,也就是超额收益,那么你就有机会取得非常好的投资结果。
我当年是在一套两居室公寓中创立桥水基金的,最终把它发展成为全球最大的对冲基金。其他人也可以通过类似的路径获得成功。
AI作为工具,会让这样的机会进一步扩大。AI的历史可以追溯到1956年,此后经历了各种不同的发展形式。但它背后的一个重要理念始终没有改变,那就是把决策过程系统化,理解事物之间的因果关系,然后利用这些规律作出更好的决策。
将这种方法应用于金融市场,是一个巨大的机会。未来,这些技术的具体形式还会不断变化,但底层逻辑仍然相同。
关键在于,你必须具备竞争力。
AI泡沫:技术革命与市场崩盘可能同时发生
AI将大幅提高生产率,但与此同时,你也认为AI领域正在出现泡沫。你看到了哪些泡沫迹象?
达利欧:这些现象往往是同时出现的。
我研究了过去500年的历史,因为我逐渐意识到,很多在我有生之年发生的事情,其实在历史上都曾以类似形式出现过。为了真正理解当前的变化,我必须研究更长时间尺度上的历史。
一个很好的例子就是20世纪20年代末期。在当时,人们第一次在家庭中广泛使用电力。电灯、冰箱开始进入家庭,汽车、飞机、电影、广播等新技术也陆续普及。
人们身边到处都是前所未有的创新。所有人都知道,这些技术将改变世界,而且所有人都希望参与其中,从中获利。于是,人们开始购买与这些技术相关的资产,甚至借钱去购买。
这时候,一个非常重要的区别就出现了:财富和货币并不是一回事。
从某种意义上说,创造财富并不那么困难,但你不能直接把财富拿来消费。如果你拥有股票或者其他资产,你必须先把它卖掉,转换成货币,才能真正用于支付。
当大量投资者借钱购买资产时,市场就会变得非常脆弱,因为这些投资者最终可能需要出售资产来偿还债务。同样,如果政府征收财富税,人们也可能必须出售部分资产,以获得支付税款所需的现金。这就可能成为泡沫破裂的触发因素。
而现在,我们正在看到类似的情况。人们因为看好新技术的未来,而不再充分关注资产价格。
当然,这种情况在一定程度上也是不可避免的。因为对于一项具有巨大前景、但未来发展高度不确定的新技术,企业往往无法准确判断应该投入多少资金。
如果投资不足,就可能在竞争中落后。因此,企业更有可能选择过度投资,以确保自己不会失去竞争力。这种竞争机制本身就容易形成泡沫。
但真正导致泡沫破裂的,往往不是技术突然失去了价值,而是投资者开始需要现金。当人们必须偿还贷款、缴纳税款或者支付其他费用时,就不得不出售手中的资产。一旦这种出售行为集中发生,泡沫就可能破裂。
因此,我们必须密切关注当前市场中的这种风险。
我们看到,韩国、中国台湾等地方吸引了大量与AI有关的资本支出。你认为,这些市场也可能出现泡沫破裂吗?这些投资是否已经形成了资本错配?
达利欧:从提高生产率的角度来看,这些发展非常出色。
但同时,我们也看到,它们的发展已经超出了自身生产率提升所能够直接支持的范围。这些经济体正在将大量资金投向全球其他地区。
它们把自身创造的资金和生产率收益进一步用于海外投资,而这一过程也开始带来一些问题。因此,这些确实是泡沫开始形成的典型案例。
我们能够看到相关的价格变化,以及与泡沫形成和破裂有关的市场动态。但我不认为这些情况本身构成系统性威胁。
真正值得关注的是另外一个问题。目前,AI投资高度集中在少数公司身上,而这些公司的未来现金流存在很大的不确定性,估值却已经相当昂贵。
因此,这里最重要的教训是:投资者应该如何分散风险?例如,那些能够通过AI改变自身商业模式、显著增加收入或者降低成本的公司,可能拥有巨大的改善空间。但总体而言,这些企业目前仍然没有得到足够的关注。
所以,我们确实处在这样一种风险环境之中。
中美科技战:AI竞争正在重塑全球格局
你经常提到,地缘政治也是影响世界运行的五大力量之一。谈到美国和中国,你是否认为两国正在出现技术和资本体系的分化?你如何看待这种趋势?
达利欧:纵观历史,尤其是在今天,技术竞争从来不只是经济竞争。它同时也是军事竞争和地缘政治竞争。
这意味着,一个国家必须努力在技术竞争中取得优势。目前,美国和中国采取了两种不同的发展路径。
中国正在重点发展某些特定领域,例如机器人技术。在AI前沿模型方面,中国仍然略微落后于美国,但正在快速追赶。根据具体模型的不同,这种差距可能只有六个月左右。
而且,中国有一个非常重要的特点:许多模型采用开源方式,成本也非常低。因此,AI在中国得到了更广泛的应用。
与此同时,美国国内正在讨论是否要对AI的发展施加更多限制,这也可能影响其发展速度。
所以,两国之间存在着非常激烈的竞争。这种竞争在中美之间受到相当程度的限制,但在世界其他地区,情况并不完全相同。
我确实认为,我们正在经历一场AI领域的经济战争,而且这场竞争并不局限于美国和中国,还涉及世界其他地区。
美国如今正在要求其他国家在美国与中国之间作出选择,但实际上,世界上大多数国家并没有被迫只能在美国和中国之间作出选择。
多数国家仍然可以根据自己的利益,在不同领域作出决定。当然,具体情况取决于不同地区和不同产业。
但我们确实正在看到,全球逐渐形成不同的势力范围。
例如,美洲正在越来越明显地成为美国的势力范围。这种关系在某种程度上类似于历史上的朝贡体系,也就是由一个主导大国在特定区域形成主要影响力。
与此同时,亚洲也在逐渐形成以中国为主要力量的区域格局。美国则在这些不同地区之间,相对收缩自己的影响力。
这意味着全球政治和地缘政治秩序正在发生变化。
我们现在身处亚洲,就能感受到这种变化。未来的亚洲不会再像过去那样运行。过去,很多国家相信,美国会在亚洲持续发挥制衡中国的作用,但未来,这种格局可能会发生改变。
因此,我认为世界将出现更加明显的区域化趋势。与此同时,在欧洲、中东等地区,美国和中国仍然会继续竞争影响力。
这意味着,中国在未来的全球竞争中将成为非常强大的参与者。
既然你认为这是一场必须争取胜利的技术战争,那么最终谁会赢?
达利欧:我不知道。我无法准确预测最终的赢家。
但我认为,比预测谁会赢更重要的问题,是一个国家内部能否有效协作。
以西方民主国家为例,真正重要的问题是,我们是否能够在内部良好地合作?富人与穷人之间能否合作?左派与右派之间能否合作?我们能否建立良好的教育体系?
这些因素都会决定一个国家的长期竞争力。
美国拥有非常强大的创新能力,在前沿技术领域具有明显优势。而中国拥有数量庞大的高素质、高教育水平人才。这些人才结合起来,也将形成非常强大的创新能力。与此同时,中国内部具有较强的组织协调和控制能力。如果一定要作出判断,我倾向于认为,在相关技术发展的过程中,中国受到国内政治干扰的风险可能相对更小。
但我仍然无法准确判断最终结果。
特别值得注意的是,中国在把AI与实际产业结合方面已经做得非常出色。AI不一定必须是最先进的模型,才能产生巨大的经济价值。
即使是技术水平没有达到最前沿的AI,只要能够真正应用于制造业,也可以带来巨大的优势。如果把AI嵌入制造流程和实际产品之中,就能够明显提高生产率和竞争力。
这也是为什么我们看到中国出口在世界各地不断扩张。中国并不是仅仅依靠开发最先进的AI模型来参与竞争,而是正在把AI与制造业结合,形成实际的经济优势。
所以,我不能告诉你这场竞争最终会如何结束。
但有一点我认为非常重要,那就是,这场竞争能否以和平的方式进行,以及双方能否通过竞争实现相互有益的生产性发展。这是最值得关注的问题。
达利欧给投资者的提醒:警惕风险过度集中
最后一个问题。面对当前世界发生的这些变化,投资者在决定把资金投向哪里时,最应该考虑的一件事是什么?
达利欧:风险集中。
这是最重要的一点。投资者必须特别警惕把过多资金集中在某一类资产上,尤其是那些当前最令人兴奋的投资领域,比如人工智能。
当一个领域受到市场高度追捧时,人们很容易因为对未来增长的乐观预期,而忽视资产价格以及风险集中所带来的危险。
所以,我认为,当前投资者最需要关注的,就是过度集中投资所带来的风险。这是最重要的事情。
Twitter:https://twitter.com/BitpushNewsCN
比推 TG 交流群:https://t.me/BitPushCommunity
比推 TG 订阅: https://t.me/bitpush
比推快讯
更多 >>- Binance Alpha 将移除 PTB、AA、OWL 等 7 个代币
- Robinhood Ventures 向 AI 编程工具公司 Cognition 投资 1000 万美元
- ETH 跌破 2400 美元,24 小时跌幅 0.08%
- Tiger Research:预测市场正成为宏观数据基础设施
- CoinGecko:2026 年第三季度加密货币总市值反弹 39.6% 至 3 万亿美元,以太坊涨幅达 71%
- 分析师:比特币交易所日均净流出降至 1500 枚,期货多空力量趋于均衡
- 美媒:SpaceX 与特斯拉的合并或面临反垄断审查
- 瑞典央行呼吁重新评估电子克朗,警惕稳定币及数字欧元削弱本币支付地位
- Anthropic 招股说明书称 AI 或推高失业率
- USDD 单周市值增长 1.803 亿美元居首,Sky、United Stables 进入前五
- 证监会核准设立花旗证券(中国),注册资本12亿元
- Hyperliquid 永续 BTC 在 81,800 美元挂出约 1,648 万美元买单
- 消息人士:预计日本央行将继续快速加息,重点关注 12 月
- 银河通用与宇树联合研发原生智能体机器人银河星仔
- 波场 TRON 发布 GreatVoyage-v4.8.2.4(Empedocles),进一步提升节点执行稳定性
- 交易员 Boomer 在 Hyperliquid 持有 3055 万美元空单,HYPE 空头仓位浮亏 3.97 万美元
- 港股收盘:MINIMAX 涨 16.7%,智谱涨 8.3%
- 安全平台披露朝鲜黑客以招聘为诱饵发起攻击
- 美国电信运营商盘前股价下跌,T-Mobile 跌 3.5%
- 美股盘前光通信、半导体及 Neocloud 股普涨,存储股分化,海力士涨超 5%
- 分析:布伦特原油持续站上 100 美元,宏观压力或限制比特币上涨空间
- 数据:过去 1 小时 Binance 净流入 4,155.68 万 USDT
- Marc Andreessen:开源可防止 AI 集中于公司或政府
- 英国上市公司 The Smarter Web Company 追加购入 20 枚比特币
- Swell 暂停 swETH 和 rswETH 存取款,称所有用户资金安全
- 瑞银:近期回调改善风险回报,A股仍具吸引力
- 周鸿祎谈 DeepSeek 开源:称 AI 技术主权之争已至
- Evan Conrad:多数 AI 初创公司或买不到算力
- Anthropic:Claude 已在大规模形式化验证开源库
- 马来西亚、泰国加入新加坡 BLOOM 跨境稳定币倡议
- 内塔尼亚胡:以色列将对希伯伦市实施围困
- Cysic 攻击者向 Tornado Cash 转入约 74.37 万美元加密资产
- 某巨鲸转移逾 5,099 枚 BTC,949.7 枚转入交易平台
- 桥水调整中国投资策略:降低黄金配置
- KIMCHI 市值冲至 1400 万美元后暴跌超 95%,多个关联钱包获利逾 38.5 万美元
- Anthropic IPO 造富:VC 人均狂赚百亿美元,FTX 提前下车错失千亿回报
- Solana 基金会支付负责人:未来 10 年任何资产都可成为代币
- 中国香港财库局长:香港代币化进展正迈向落地实施阶段
- 美国最大公共养老金大幅减持科技七巨头,转向增配私募股权
- 以太坊现货 ETF 2026 年 10 月 21 日总净流入 1490.00 万美元,灰度 ETH 净流入 2810.00 万美元居首
- 美国 SOL 现货 ETF 2026 年 10 月 21 日总净流入 58.53 万美元
- 美国 SOL 现货 ETF 昨日总净流出 851.50 万美元,Bitwise BSOL 净流出 571.82 万美元居首
- 载有 4 万吨俄罗斯柴油的油轮驶往美国
- 全球对冲基金遭遇疫情以来最大回撤
- 数据:ether.fi 团队地址转移 350 万枚 ETHFI,价值约 228 万美元
- A 股宇树科技 20CM 涨停,本周累计涨超 46%
- OKX 永续 ETH 在 2,400.00 美元挂出约 513.65 万美元买单
- 内存涨价压制需求,全球 PC 三季度出货量大幅下滑
- 中国电信:第三季度净利润同比下降 14.65%
- 韩国央行将于 12 月 2 日起要求报送跨境加密用户月末持仓
比推专栏
更多 >>
观点



比推热门文章
- CoinGecko:2026 年第三季度加密货币总市值反弹 39.6% 至 3 万亿美元,以太坊涨幅达 71%
- 分析师:比特币交易所日均净流出降至 1500 枚,期货多空力量趋于均衡
- 美媒:SpaceX 与特斯拉的合并或面临反垄断审查
- 瑞典央行呼吁重新评估电子克朗,警惕稳定币及数字欧元削弱本币支付地位
- Anthropic 招股说明书称 AI 或推高失业率
- AI崩盘终极推演:泡沫可能在2028年初破裂,美国科技股或断崖式暴跌40%!
- USDD 单周市值增长 1.803 亿美元居首,Sky、United Stables 进入前五
- 证监会核准设立花旗证券(中国),注册资本12亿元
- Hyperliquid 永续 BTC 在 81,800 美元挂出约 1,648 万美元买单
- 消息人士:预计日本央行将继续快速加息,重点关注 12 月