 值得信赖的区块链资讯!
 比推 APP


KBW 与 2049 之后:加密退潮,谁还在建设?
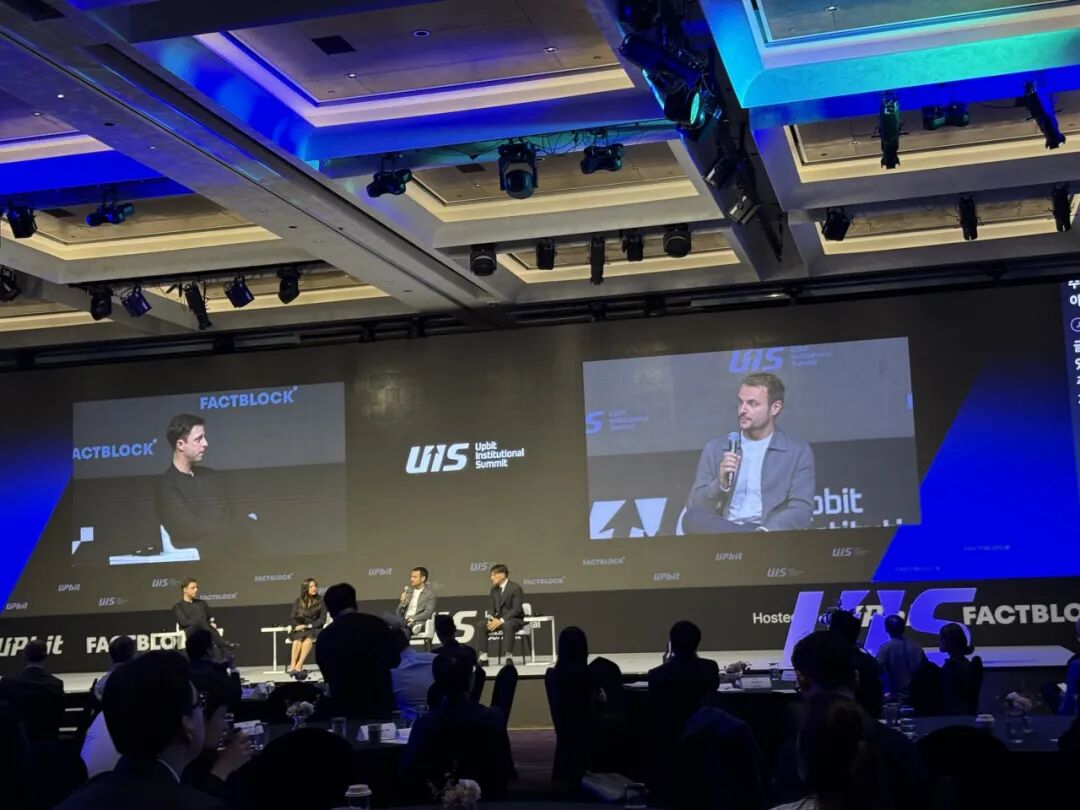
按不少同行的说法,主会场今年冷了不少:不用排队,赞助商少,没发币的早期项目也少。但从边会看到的是另一回事:行业的热度没怎么缩水,只是从展厅搬进了包间。
今年没有人在讨论“下一个百倍币”。台上讲的是 AI agent 怎么交易、怎么付钱;会议室里谈的是稳定币和机构的管道由谁来铺。

KBW 首尔
先看数字:人没少,边会少了,人群换了
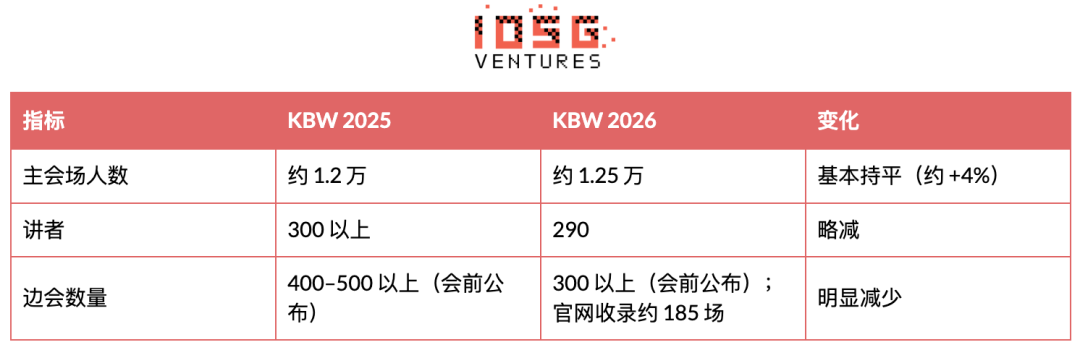
主会场的人数其实没掉,比去年还略多一点,只是低于会前 1.4 万以上的预期。“冷”不是人少,是人换了。本地媒体的说法是”连帽衫遇上了西装”。
边会场次少了,人更集中了。按官网收录的约 185 场边会粗分方向:生态 / 公链专场约 35 场,DeFi 与交易约 27 场(包括 Perp-DEX Day),游戏 / 娱乐 / NFT 约 22 场,RWA 与机构约 20 场,AI 约 16 场,稳定币与支付约 10 场,其余约 55 场是综合社交、派对和闭门晚宴。
舞台换人了:机构从观众变成主角
290 位讲者里,115 位来自金融、政策和资管服务方,接近四成。Moody’s、S&P Global、Franklin Templeton 上台讲评级和数据框架;三星证券、韩国投资证券、教保生命、现代卡、LG CNS 作为新的机构合作方入场。主会场越来越像一场金融行业会议。
这背后是本地资本在重新洗牌:Naver Financial 与 Dunamu(Upbit 母公司)的换股合并在推进,未来资产收购了 Korbit,韩国投资证券和 OKX Ventures 各拿下 Coinone 20%,Hana 银行持有 Dunamu 6.55%。传统金融不是来参会的,是来买入口的。
边会:讲的是在做什么,不是在卖什么
首尔的边会规模小,聊得也松,大家讲的是在做什么,不是在卖什么。
Ethereum Korea One 直接把 Builder Day 的主题定为“Build Beyond the Narrative”,写明“no hype cycles, no price talk”,开场嘉宾是 DB 证券的 CFO。
据 Tiger Research 的观察,韩国散户流动性在放缓,一些基金会已经削减面向散户的预算,转向机构合作。现场的体感也一致:项目方讲 TAM、讲合规、讲收入,少讲社区空投。叙事驱动的周期在退潮,能留在牌桌上的,是真有收入的团队。
AI 是主角:agent 管交易,agent 管钱
我们在首尔去的边会,主角都是 AI。Yellow 讲 agentic trading,现场问得最多的是信任和“人在哪一环”;Pharos 在“AI Meets RealFi”上发布 Vault Launchpad,把 agent 和代币化收益产品放在一起讲。
主会场上,0G 讲 agent 的信任层,多位讲者引用 x402 的数据:到 2026 年中,累计 2 亿多笔交易、85 万多个买方。共识很清楚:agent 开不了银行账户,也刷不了信用卡,稳定币是它们目前最现实的结算方式。分歧也很清楚:真实的 agent 交易量还很小,单笔金额很低。
韩元稳定币:派对上没人讲,会议室里在谈
边会上很少有人专门讲支付,官网收录的边会里,稳定币和支付相关的只有约 10 场,占比约 5%。但在主会场的机构环节和银行的会议室里,这是最热的话题。
监管上,数字资产框架法仍在最后协调,“谁来发”依然没定,最大的争议是银行是否必须在发行方里持股 51%。但已经有人先跑了:NHN KCP 在主会场演示了韩元稳定币的支付与结算;韩国央行的 Project Hangang 第二阶段已有 9 家银行参与,定位是“CBDC 和稳定币之间的中间方案”。
分发端,Naver × Upbit、Kakao × Kaia、Toss 的线下终端、银行联盟,各家都在抢场景。一个值得注意的说法:一位韩国国会议员 10 月提到,日元稳定币 54% 的交易发生在韩国。如果这个数字属实,说明韩国用户已经在用稳定币,只是还没有自己的。法案落地时,比的是谁已经握着用户和商户。
代币化的韩国样本:证券 + IP
韩国的 STO 法已在 1 月通过,2027 年 2 月 4 日正式生效,细则将在今年秋季陆续出台。BCG 预测 2030 年韩国代币化证券市场约 367 万亿韩元。
但让我们印象更深的是娱乐 IP。Soneium、DayOneDream 和 Optimism 办的 WAVIST Night,把 K-Pop 和链上娱乐放进同一个房间。韩国有全球最强的 IP 输出能力之一,加上日本系公链的参与,“日韩 IP + 链上发行与粉丝经济”会是这个市场独有的叙事。

TOKEN2049 新加坡
先看数字:票卖光了,但没再长
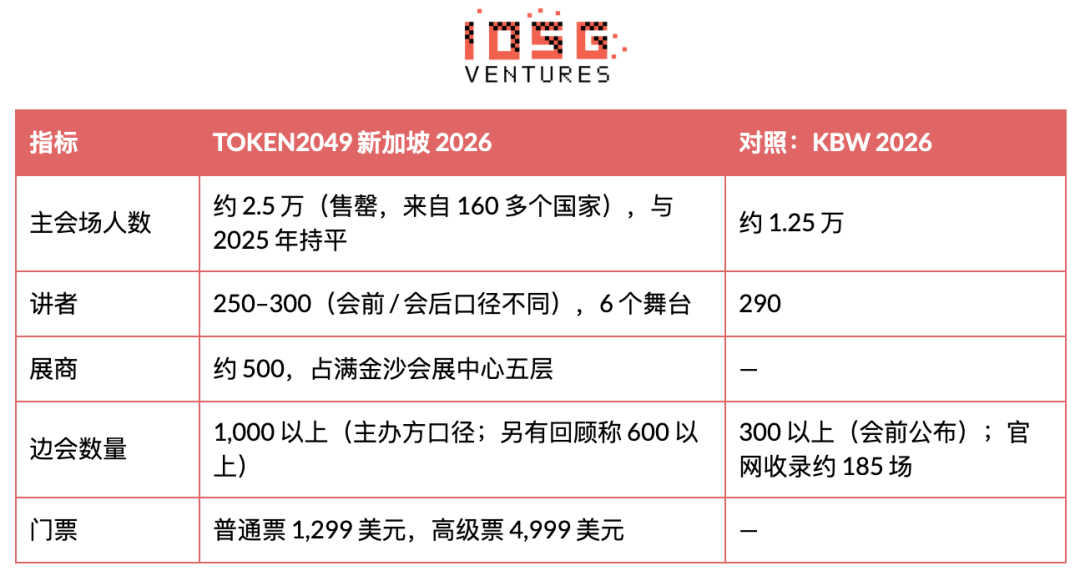
TOKEN2049 新加坡的人数从 2022 年约 7,500 一路涨到 2025 年的 2.5 万,今年第一次没再涨,原因主要是滨海湾金沙的场地已经到顶。主办方会上宣布 2027 年 6 月开纽约站(目标 1.5 万人),增量要靠开新城市,不再靠把新加坡做大。
所以新加坡的“冷”和首尔是同一回事:不是人少,票照样卖光,而是展厅里少了热闹,多了西装。
贵,所以功利
TOKEN2049 照例和 F1 同周,酒店价格是平时的三到五倍。这个价位下,每场见面都很功利。和首尔相比,新加坡的边会少了“聊聊在做什么”的松弛,多了“这一场必须谈成点什么”的紧迫。
Day 2 让给了华尔街:从“要不要”到“用哪条轨道”
今年新加坡最明显的变化是第二天。主办方新开了邀请制的 TOKEN2049 Institutional,约 250 位传统金融和数字资产的高管闭门开会,BlackRock、Morgan Stanley、Goldman Sachs、Franklin Templeton 都在名单上,话题是托管、代币化、流动性和交易基础设施。主舞台上,Nasdaq CEO Adena Friedman 讲 24/7 交易;Franklin Templeton 的 Jenny Johnson 直接批评把传统基金原样搬上链的“数字孪生”式代币化。
会期前后的动作也落在同一条线上:Coinbase 宣布完成 Deribit 整合,OKX 与 ICE 向 SEC 申请上线 63 只美股的代币化交易。
和首尔对照着看:在韩国,传统金融是来买入口的(交易所股权、牌照);在新加坡,它们是来挑轨道的。机构已经不讨论要不要碰加密,讨论的是用哪条链、哪家托管、哪个结算层。
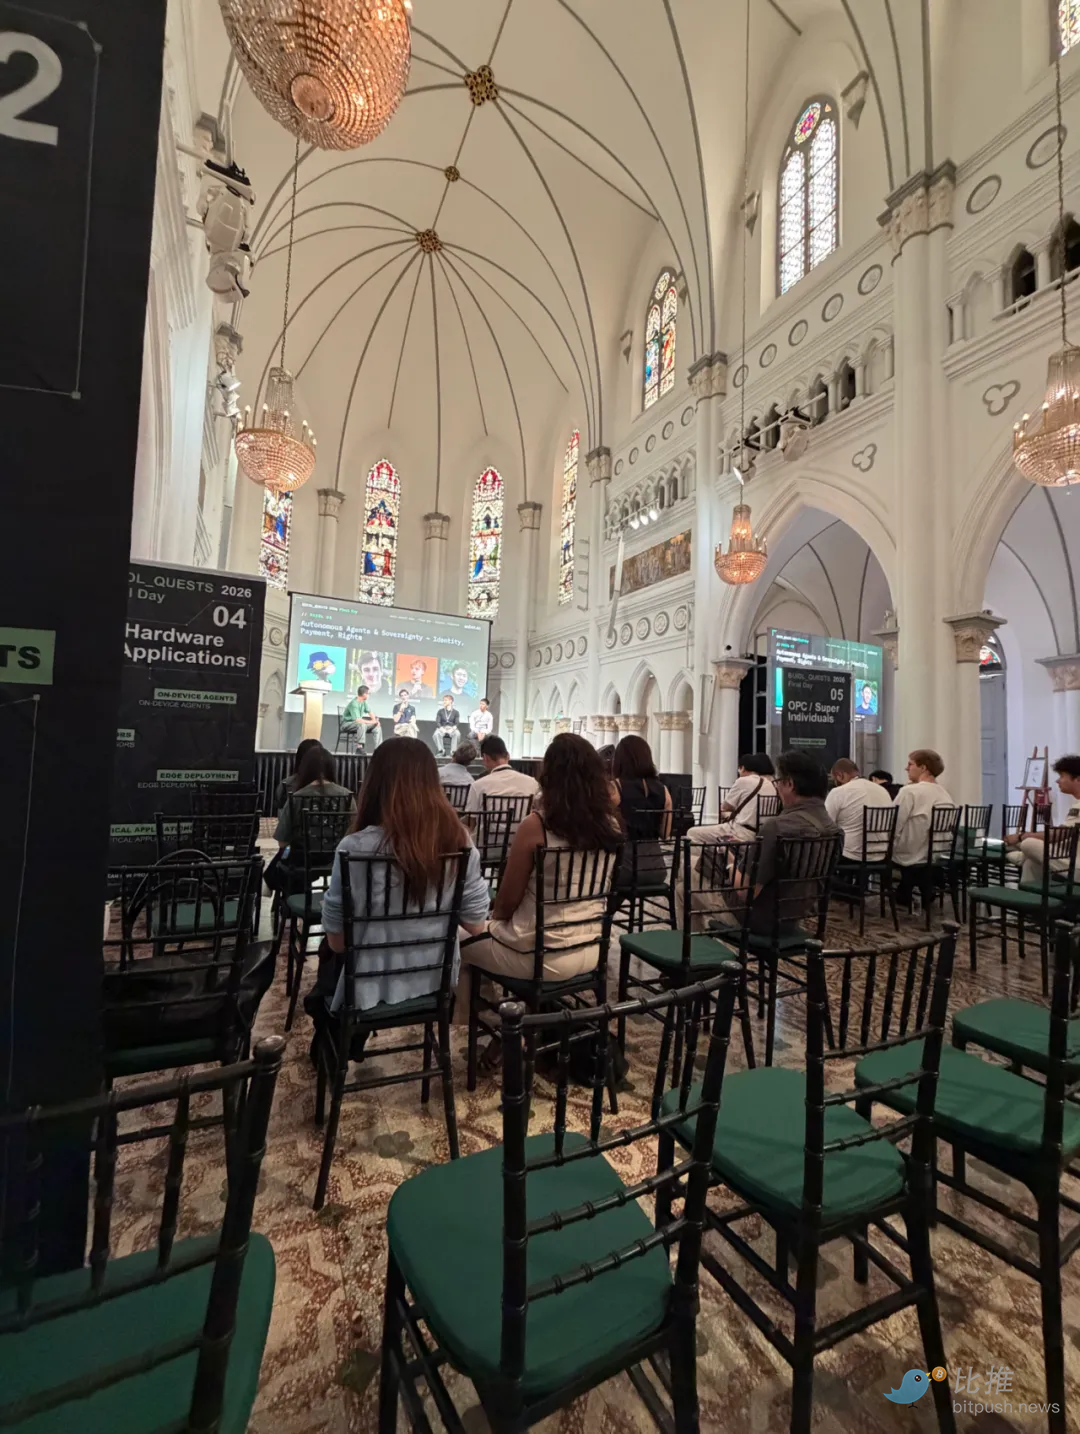
主会场冷,边会不冷
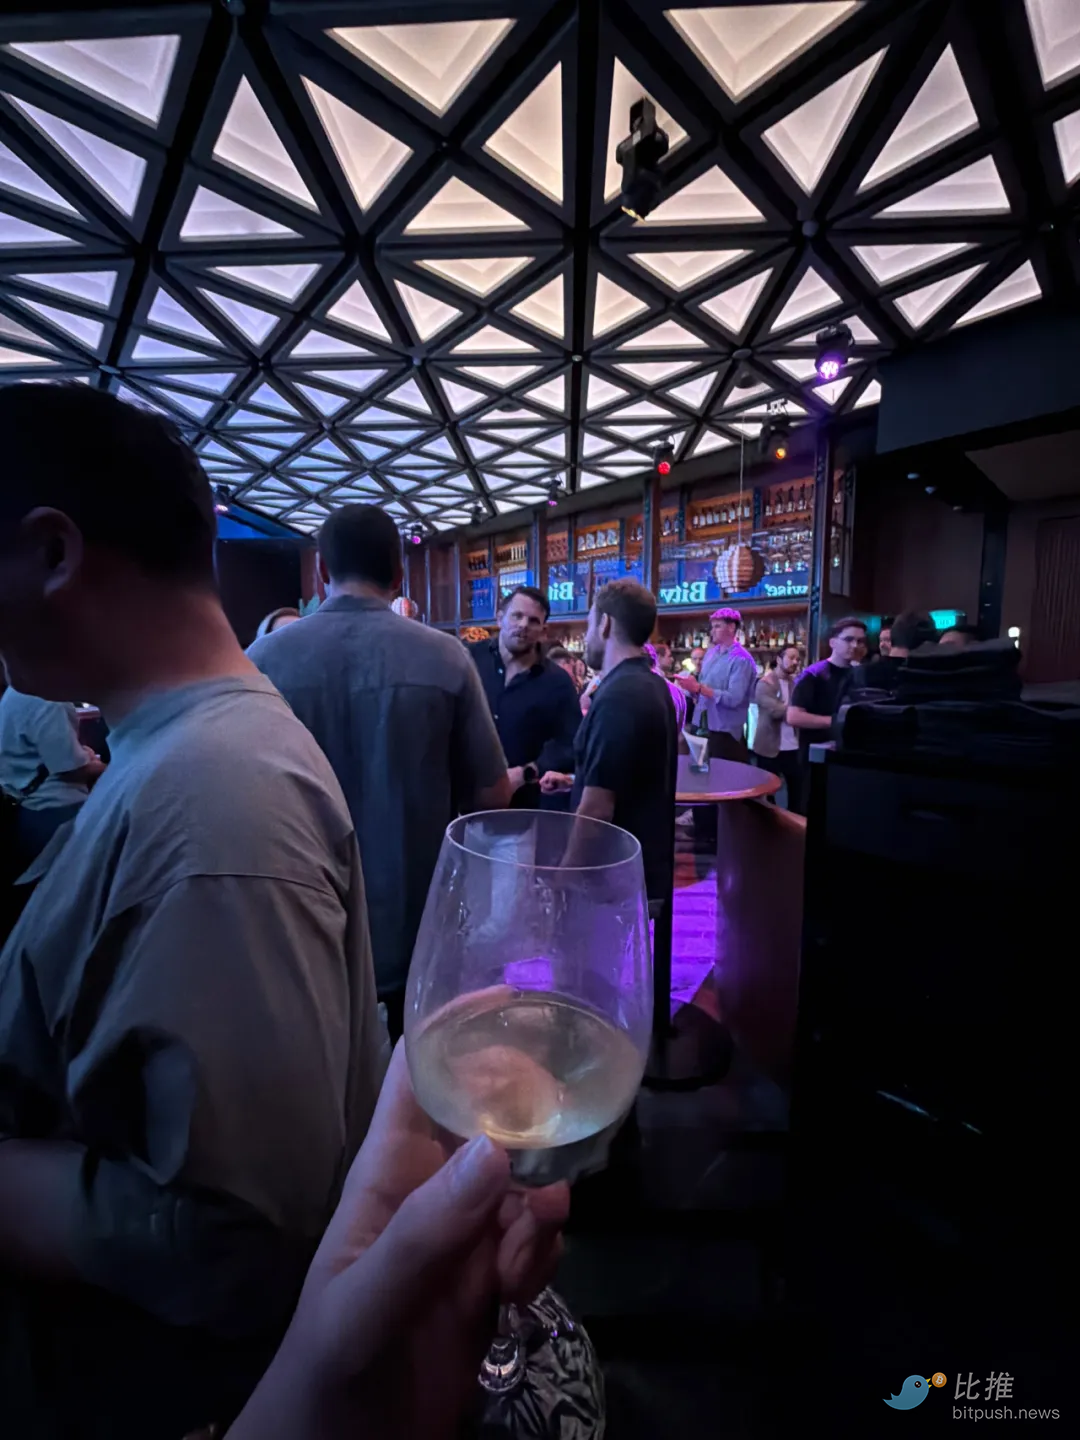
一个晚上好几场同时开,热门的场子照样坐满,例如 KAST 的场子和其他几场 cocktail。
KAST 本身是做稳定币账户和卡的公司。支付公司还在办派对,只是台上不怎么讲支付了。真正的支付动作是在台下签的:10 月 8 日,Nium 和 RedotPay 宣布合作,借 Nium 覆盖 190 个国家、100 种货币的网络扩展稳定币出金。没有发布会,只有一纸新闻稿,这正是今年支付赛道的样子
AI agent:台上很大,链上很小
新加坡边会的主角也是 AI,具体是 AI 和交易、和代币的结合:跑策略的 agent,接上执行的投研工具,带 AI 概念的发币。
主会场同样如此。“The Agent Economy: Why AI Needs Crypto”一场请来了 NEAR 的 Illia Polosukhin、Base 的 Jesse Pollak 和 Gauntlet 的 Tarun Chitra;Arthur Hayes 发布 AI agent 网络 FLOP,主打 agent 之间的商业支付,但截至会期还没有白皮书和供应计划;Eric Trump 在台上描绘 agent 用加密钱包订机票。
值得记下的是:没有一位讲者声称 agent 今天已经在跑有意义的交易量,所有人说的都是“将会”。这和我们在首尔看到的一样,注意力先到了,产品还在路上。
Perp DEX 和预测市场:老面孔,新动作
Perp DEX 和预测市场是去年话题的延续,但头部玩家在往下一个产品走:Hyperliquid 的 Jeff Yan 说期权是下一个重点,会放在同一个订单簿上,没有给时间表;Polymarket 暗示会推出链上资产,没有细节;Kalshi 的 John Wang 讲把永续合约带进美国;Lighter 的 Vladimir Novakovski 上了链上期权和衍生品的 panel。
一个本地插曲:会期同周,FT 报道 Hyperliquid 确认注册总部在新加坡,而 MAS 表示因其去中心化性质,不认为它在自己的监管范围内(MAS 6 月已把它列入投资者警示名单)。全球最大的 Perp DEX 坐在新加坡,却处在监管的空白地带,这本身就说明了这个赛道离“持牌”还有多远。
监管:新加坡在定“怎么管”,韩国还在定“谁来发”
MAS 9 月 1 日发布咨询文件,拟修订《支付服务法》落地稳定币框架:禁止向持有人付息,储备资产至少 100% 覆盖并与发行方资产隔离,每月独立鉴证、每年审计,另加压力测试和有序清盘计划。不符合要求的稳定币不会被禁,但只能按普通数字支付代币对待。咨询已于 10 月 16 日截止,接下来是附属立法。
对照首尔:韩元稳定币还卡在“银行是否要持股 51%”;新加坡已经在写储备、鉴证和清盘的细则。一个在争入场资格,一个在定运营规则。
两地共同的信号
AI:注意力先到了,产品还在路上。两地边会的主角都是 AI,但还没有人跑出 PMF,真实的 agent 交易量还小,单笔金额也低。我们的判断是,短期能跑出来的不是“最聪明的 agent”,而是 agent 的身份、授权、结算和风控这几层基础设施。
支付:从台上搬到了后台。一年前,稳定币支付、支付通道几乎是边会标配;这次我们去的场子里,没有一场专门讲支付。但量没掉:今年 1–8 月可识别的稳定币支付量至少 4,010 亿美元,同比增长 42%;Visa 的稳定币结算年化规模超过 200 亿美元。支付已经变成持牌的 B2B 生意,适合在银行和牌照方的会议室里谈,不适合拿到派对上讲。韩国就是一个例子(见 Part 1 第 05 节)。
Perp DEX 和预测市场:延续,不是新叙事。KBW 有 Perp-DEX Day,DeFi 与交易类边会约 27 场;新加坡也是老面孔。这两个赛道仍有人气,但已经不是今年的新话题。
趋势观察:钱在往哪里搬
会场冷热之外,我们更关心钱往哪里走。把两地的对话和链上数据放在一起看,今年的资金大致沿四条线在迁移,共同点是:叙事驱动的钱在退,收入驱动的钱在进。
-
原生资金:往 Perp DEX 和预测市场集中。Crypto native 的钱没有离场,而是从「买新币」转向「在交易场所里交易」。Hyperliquid 已经不只是一个 Perp DEX,更像一个开放的交易平台。HIP-3 让第三方在它上面部署市场,上线一年累计成交约 6,650 亿美元,近 30 天约 647 亿美元,占 Hyperliquid 总成交的约 27%(截至 10 月 20 日)。品类也从加密资产延伸到大宗商品、美股和 pre-IPO 合约,7 月个股和 pre-IPO 已经占到 HIP-3 成交的 62%。9 月 8 日 Hyperliquid 总持仓(OI)升到 143 亿美元,创新高。预测市场方面,8 月 Kalshi 和 Polymarket 合计成交约 453 亿美元。这是世界杯之后第一次环比回落(约 −15%),但 9 月橄榄球赛季又把量带了起来。头部玩家都在往下一个品类延伸:Hyperliquid 做期权,Kalshi 做永续,Polymarket 做链上资产(见 Part 2 第 06 节)。
-
合规资金:往 fintech 和稳定币靠拢。传统金融进场,不买币,买的是入口和轨道。在韩国是交易所股权和牌照,在新加坡是托管、代币化和结算层(见 Part 1 第 02、05 节,Part 2 第 03、07 节)。这部分钱的回报逻辑更接近 fintech:看牌照、分发和 take rate,不看代币溢价。
-
Altcoin 主线:往有收入的 AI 产品迁移。台上的 AI agent 还在讲「将会」,二级市场已经开始给「现在就有收入」的 AI 产品定价。Venice.ai 的年化收入在 8 月超过 1 亿美元。它从 2025 年底起用部分月收入回购并销毁 VVV,7 月起又把 API 收入的 5% 也用于回购销毁。Grass 自报 2025 年收入 1,700 万美元,2026 年上半年又是 1,700 万,全年目标 7,500 万美元(公司口径,未经审计)。能留在牌桌上的 AI 代币,靠的是付费用户和把收入回流给代币的机制,不是 agent 叙事。
-
Meme 与投机资金:往有收入的交易入口聚集。Meme 炒作没有消失,但价值沉淀到了工具层。据 DeFiLlama,Fomo 在 7 月以 7 日收入超过 GMGN,成为全链收入最高的交易 App,周收入峰值 157 万美元;6 月完成 7,500 万美元 B 轮,估值 5.5 亿美元。Rabby 钱包的 swap 年化费用约 400 万到 500 万美元,还通过 Hyperliquid 的 builder code 接入永续,近 30 天带来约 7.4 亿美元成交。单个 meme 的生命周期越来越短,持续赚钱的是握着流量、又能把流量导向 Perp DEX 的入口。
需要警惕的地方
-
交易场所高度集中,监管还是空白:HIP-3 约 97% 的量在 trade.xyz 一家,MAS 不认为 Hyperliquid 在其监管范围内。
-
预测市场的量跟着体育赛事走,8 月已经出现第一次回落。
-
AI 和交易 App 的收入多为公司自报,或高度依赖 meme 的活跃度。回购能不能持续,取决于收入能不能继续增长。
写在最后
会场在变冷,生意没有。热度跑去了 AI,钱在支付的后台继续流。
韩国正在从“全球最活跃的散户市场”变成“最值得研究的机构化样本”。监管还在路上,但资本、牌照和管道已经提前就位。新加坡则是另一种样本:会场到顶,机构接管第二天,监管在补稳定币的运营细则。
接下来几个月值得盯的节点:韩国这边是 STO 施行细则(秋季)、Naver–Dunamu 股东会(11 月)、VASP 重新登记截止(11 月 20 日),以及韩元稳定币法案的最终版本;新加坡这边是 MAS 稳定币框架的附属立法,以及 MAS 对 Hyperliquid 这类去中心化平台是否会给出正式立场。
本文仅为 IOSG Ventures 的行业观察,不构成投资建议
比推快讯
更多 >>- Cboe Clear U.S. 获 SEC 批准扩大清算业务
- 内塔尼亚胡寻求利用区块链制定方案应对未来金融制裁
- 过去 24 小时全网爆仓 3.25 亿美元,多单爆仓 2.49 亿美元
- Franklin Templeton 完成比特币分红 ETF 上市前最后一道监管程序
- Initia 链疑遭攻击,黑客已套现约 260 万美元
- 富国银行、Intuit等20余家公司反对OKX代币化交易其股票
- 特朗普:需要保护像马斯克这样的天才
- ether.fi 收购加密钱包 Zeal Wallet
- Bankless 创始人:“BTC 克隆币”行情回归,PRL本周涨30%
- 特朗普:我们可能很快结束伊朗战争
- 布伦特原油突破 112 美元/桶,为 5 月来首次
- 泽连斯基:希望 SpaceX 和美国解除限制
- 原油价格上涨 4%,巨鲸价值 5156 万美元原油多单浮盈 190 万美元
- 国际刑警组织:非洲网络犯罪行动追回超 1.05 亿美元非法资金,查获 2000 余台加密矿机
- 数据:逾 23 万枚 BTC 发生链上转移,规模创 2026 年以来新高
- Succinct 修复 SP1 漏洞,涉及原生 Rust 验证
- 纽约期银日内走低 3%,报 53.35 美元/盎司
- 美国中期选举前夕,消费者信心指数接近历史低点
- 数据:Arbitrum One 上线一个月优先费收入达 30 万美元
- 分析:比特币 8 万美元附近已形成底部区间,别因看跌预期错过上涨
- Bitcoin Core 调整安全披露规则,应对 AI 安全挑战将加快安全补丁发布
- 数据:若 BTC 跌破 77,937 美元,主流 CEX 累计多单清算强度将达 15.63 亿美元
- 标普 500 能源指数上涨 1.9%,创历史新高
- 美国10年期国债收益率上涨至4.992%
- 美国 SEC 公布 2027 财年检查重点:关注代币化、网络安全及先进 AI 技术风险
- 数据:马斯克以 3.69 亿美元领跑美国中期选举个人捐助者,Coinbase 等加密企业跻身主要捐助方
- AI 制药公司 Pathos AI 完成 2.37 亿美元 E 轮融资,投后估值达 30 亿美元
- 美股加密概念股涨跌互现,BNC 涨超 5%
- 美 CFTC:正密切关注预测市场是否存在任何操纵行为
- 美股石油巨头股价集体刷新历史新高,埃克森美孚股价上涨 1.39%
- 费城半导体指数上涨 0.5%
- 美国 10 月综合 PMI 初值为 57.6,高于预期
- 预测市场基础设施 InsightX 获 Aurumx Capital、Becker Ventures 战略投资,累计融资 740 万美元
- Cysic 更新跨链桥安全事件进展:拟于 10 月底前销毁 720 万枚 CYS
- 今日美国比特币 ETF 净流出 6998 枚 BTC,以太坊 ETF 净流出 19381 枚 ETH
- 苹果总市值超越英伟达
- WTI 原油期货日内涨超 5%,向上触及 102 美元/桶
- 美股开盘,三大股指普跌
- 时隔 49 天回归,James Wynn 开立 40 倍比特币“蚂蚁仓”空单
- 彭博分析师:比特币或再跌一个零至 1 万美元
- 俄罗斯与乌克兰同意在奥列什基暂时停火
- Kalshi 计划于 12 月推出追踪美国 CPI 与核心通胀指标的期货合约
- 数据:芝商所 Q3 比特币衍生品名义交易额达 3,267 亿美元,以太坊达 1,188 亿美元
- 恐慌指数 VIX 上涨至 19.96 点
- 交易员 Killa:比特币关键周期拐点或将在几天内到来
- CZ:99%的创业点子都不错,关键在于团队能否执行到位
- 星链与星盾在乌克兰仍受限
- 数据:Hyperliquid 累计拍卖支出达 34.6 万枚 HYPE,价值约 2700 万美元
- CoinShares:比特币展现韧性,但美国通胀压力仍限制市场上行空间
- Robinhood 再押注 AI 赛道:向 Cognition 投资 1000 万美元,此前已投 OpenAI 7500 万美元